学資保険の加入率はなぜ激変?入らない派の本音と新NISA比較
かつて子育て世帯の「必須アイテム」とまで呼ばれた学資保険ですが、現在の加入率はおよそ4割前後まで落ち着き、教育資金の準備方法は大きな転換期を迎えています。「周りの親が入っているから自分も入るべきか」「それとも投資で増やすべきか」と頭を抱える保護者は少なくありません。
金融リテラシーの高まりや新NISAの完全定着、さらにはインフレ進行といった経済環境の変化を受け、学資保険に対する世間の見方は二極化しています。この記事では、客観的な統計データや利用者の生の声、各社商品の比較を通じて、学資保険の現在地と最適な教育資金づくりの道筋を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険の加入率は過去の約6割から約40%前後へと推移し、「全員が入る時代」から「家庭の方針で取捨選択する時代」へ変化。
- 要点2:加入率低下の主因は新NISAの普及とインフレ懸念だが、「契約者死亡時の保険料払込免除」や「強制貯蓄力」を理由に選ぶ層も依然として根強い。
- 要点3:元本割れリスクを避けるためにも、加入する場合は返戻率の高い商品(明治安田生命・ソニー生命など)を0歳〜出生前に検討するのが鉄則。
【2026年最新】学資保険の加入率推移と「激変」の背景データ
生命保険文化センターや各種民間リサーチの調査によると、学資保険の加入率は2000年代前半の50〜60%台から徐々に下降線をたどり、2020年代以降は概ね40%〜42%程度で推移しています。「子どもが生まれたらとりあえず郵便局や保険会社で学資保険を契約する」という昭和から平成にかけての常識は、令和の現在、もはや当たり前ではなくなりました。
学資保険の加入率推移が下落した最大の要因は、長期にわたる超低金利政策によって保険会社の運用利回りが低下し、かつてのような「満期時に1.3倍〜1.5倍に増える」という旨味が薄れたことにあります。さらに、2024年に始まった新NISA制度が広く浸透したことで、教育資金の形成手段として投資信託を選択する現役世代が一気に増加しました。
とはいえ、加入率がゼロに向かっているわけではありません。約4割の家庭が今なお学資保険を選び続けている背景には、預貯金や投資にはない「確実性」と「保障機能」に対する確かな需要が存在します。学資保険加入率の最新動向は、単なる人気の衰退ではなく、各家庭のリスク許容度に応じた住み分けが進んだ結果と言えます。

「学資保険はいらない」派が急増した理由と新NISAとの徹底比較
SNSや育児コミュニティにおいて「学資保険はいらない」という声が目立つようになったのには、明確な経済的ロジックがあります。最大の論点は「学資保険と新NISAの比較」における資金効率とインフレ対応力です。
学資保険の多くは、18年間にわたって資金を固定されるにもかかわらず、満期時の返戻率は高いものでも105%〜109%程度にとどまります。年利換算すると0.3〜0.5%程度であり、将来モノやサービスの価格が上がるインフレ局面では、実質的な購買力が目減りするリスク(インフレ負け)を抱えています。また、急な出費で途中解約した際の学資保険元本割れリスクも敬遠される要因です。
教育資金の効率的な貯め方を考える上で、両者の決定的な違いを以下の比較表にまとめました。
| 項目 | 学資保険(定額型) | 新NISA(つみたて投資枠) | 預貯金 |
|---|---|---|---|
| 期待リターン(返戻率) | 103%〜109%程度(固定) | 年利3〜5%想定で130%〜180%超も期待 | ほぼ0%(ごくわずかな利息) |
| 元本保証・安定性 | 満期まで保有すれば原則保証 | 元本割れの可能性あり(価格変動) | 預金保険制度で1,000万円まで保証 |
| 万が一の保障機能 | 払込免除特則あり(以後の積立不要) | なし(別途死亡保険の準備が必要) | なし |
| 流動性(途中換金) | 低い(早期解約は元本割れ) | 高い(いつでも解約・売却可能) | 極めて高い(いつでも引き出し可) |
| 編集部の評価 | 「絶対に減らしたくない基礎枠」に最適 | 長期複利効果で「大きく増やす枠」に最適 | 直近数年の学費・生活防衛資金用 |
【実態検証】利用者の生の声と商品別の評判
子育て世帯の現場インタビューやアンケート調査から、学資保険を選んだ人、あえて選ばなかった人のリアルな実態が見えてきます。
「自分は意志が弱く、口座にお金があると使ってしまうタイプ。毎月引き落とされる学資保険のおかげで、気づけば大学費用のベースが貯まっていた」(30代会社員男性・子ども5歳)という声のように、強制的な積立機能を高く評価する保護者は少なくありません。また、「万が一自分が死んでも子どもの大学資金が確実に遺せる安心感は、投資信託にはない価値」という保険ならではの機能に納得している意見も多く見られます。
一方で、「18年間拘束されて利回りがこれだけなのは機会損失だと感じた。新NISAでオルカン(全世界株式)を積み立て、余剰資金で予備校代をまかなう予定」(20代共働き女性・子ども1歳)というように、合理的なリターンを追求する声も顕著です。
なお、現在学資保険を契約している層に選ばれている主力商品は限られています。学資保険返戻率ランキングでも常に上位を争う明治安田生命「つみたて学資」や、ライフプランナーの丁寧なコンサルティングで定評のあるソニー生命の学資保険が支持を集めています。契約者の平均月額保険料は1万円〜1万5,000円程度が多く、児童手当をそのまま保険料に充当するケースが定番パターンとなっています。
一般に知られていない学資保険のメリットとデメリットの真実
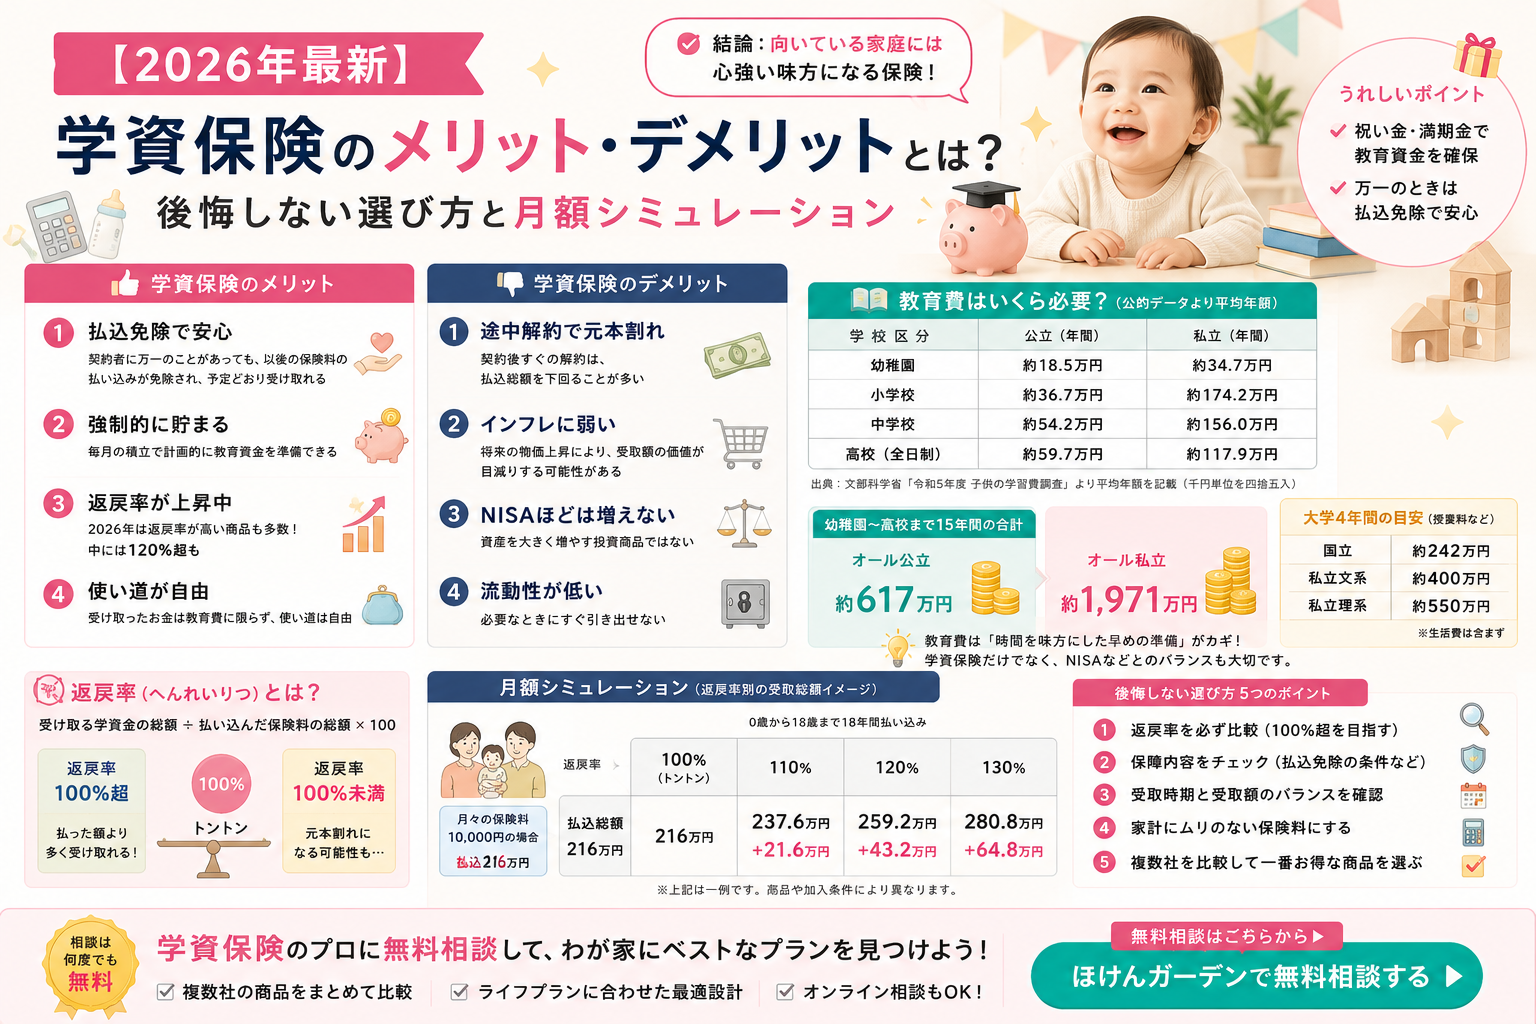
学資保険を検討する際、単に「利率」だけで良し悪しを判断すると落とし穴にはまります。契約前に把握しておくべきメリット・デメリットの本質を整理します。
学資保険の知られざるメリット
最大の強みは「保険料払込免除特則」です。契約者(主に生計維持者である親)が死亡または所定の高度障害状態になった場合、それ以降の保険料支払いは一切不要となり、満期時には予定通りの学資金が全額支払われます。これは「親の生命保険」と「子どもの貯蓄」が一体化した強力なセーフティネットです。また、一般生命保険料控除の対象となるため、毎年の所得税・住民税の節税効果が得られる点も見逃せません。
見落としがちなデメリットと注意点
第一のリスクは途中解約による元本割れです。契約から数年以内で解約した場合、支払った保険料の7割〜8割程度しか戻らないケースが多く、家計急変時の柔軟性に欠けます。また、医療保障や育英年金などの「特約」を多く付加しすぎると、保険料が高額になり返戻率が100%を下回る(実質的な元本割れ)状態に陥るため、貯蓄目的であればシンプルなプランを選択する必要があります。
学資保険はいつから加入すべきかという問いに対しては、「0歳または出生前(出産予定日の140日前から)」が鉄則です。親の年齢が若く、子どもの年齢が低いほど保険料が割安になり、返戻率を最大化できる仕組みになっているためです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の準備を行動経済学および家計管理の視点から紐解くと、学資保険は「自己コントロールの不確実性を排除するためのコミットメントツール」と位置づけられます。投資で成功するには暴落時にも売却しない強い自制心が求められますが、人間は感情に左右されやすい生き物です。自身の性格や家計状況に応じて、以下の基準で判断することをおすすめします。
学資保険が向いている家庭
- 貯蓄が苦手で、手元にお金があると使ってしまう人:口座引き落としによる強制貯蓄が最大の武器になります。
- 価格変動のリスクを一切取りたくない人:株価の下落局面で精神的なストレスを感じたくない家庭に適しています。
- 万が一の保障を教育資金とセットで確実に確保したい人:他の死亡保険に手厚く入っていない場合、払込免除機能が大きな保険となります。
学資保険を避ける・慎重になるべき家庭
- 家計に余裕がなく、途中で積立を止める可能性がある人:元本割れリスクが高く、流動性のある預金が優先です。
- 新NISAなどで15年以上の長期運用を継続できるリテラシーがある人:インフレヘッジを含め、資産形成効率は投資信託の方が優位です。
- すでに十分な死亡保険に加入している家庭:保障の重複になり、学資保険の強みをフルに活かせません。
現在最も推奨されるアプローチは、ゼロサム思考で「どちらか一方」に絞るのではなく、「ベースとなる大学初年度費用(200万〜300万円)は学資保険や預金で確実に守り、上乗せ分や高校までの塾代を新NISAで運用する」というハイブリッド戦略です。
【学資保険 加入率】に関するよくある質問(FAQ)
Q1:学資保険の加入率は今後さらに下がっていきますか?
A1:劇的な急減の可能性は低いものの、新NISAの普及に伴い微減トレンドが続く見込みです。ただし、リスク回避志向の強い層や祖父母からの贈与・資金援助の受け皿としての需要は根強く、35〜40%前後の水準で安定すると分析されています。
Q2:新NISAだけで子どもの大学費用を準備するのは危険ですか?
A2:すべてを株式などのリスク資産に依存するのは危険が伴います。子どもが18歳になるタイミングで市場が大幅な暴落(〇〇ショックなど)に見舞われた場合、想定した金額を引き出せないリスクがあります。大学入学の4〜5年前から徐々に現金化するか、元本保証の預貯金や学資保険を組み合わせておくのが鉄則です。
Q3:学資保険に入るならどの返戻率を目安にすべきですか?
A3:返戻率105%以上を目安にしてください。特約を付けないシンプルな「貯蓄重視型」プランを選び、保険料の払込期間を「10歳払済」や「短縮払込」に設定することで、返戻率を108〜109%台まで引き上げることが可能です。
まとめ:今後の動向と失敗しないための判断基準
学資保険の加入率が低下している現実は、「学資保険が時代遅れになった」ことを意味するのではありません。かつてのように盲目的に加入する時代が終わり、各家庭の金融戦略に合わせて合理的に選択される時代になったという証拠です。
教育資金づくりにおいて最も避けるべきは、「制度の違いを理解しないまま放置すること」と「無理な積立による途中解約」です。家庭の貯蓄体質、リスクへの耐性、そして親の健康状態や就労状況を総合的に勘案し、学資保険の確実性と新NISAの成長性を賢く組み合わせた最適なプランを設計してください。 (出典: 学資保険 加入率(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
