103万の壁は学生にどう影響?親の税金急増の落とし穴と最新対策
大学や専門学校に通いながらアルバイトに励む学生にとって、毎月のシフト管理と切っても切り離せないのが「年収の壁」をめぐる問題です。近年、税制改正において「基礎控除の引き上げ」や「年収178万円」をめぐる議論が大きく報じられたことで、「結局、学生バイトはいくらまで稼いでいいのか」「親の扶養から外れるとどうなるのか」という現場の混乱は一層深まっています。
特に注意しなければならないのは、学生本人の所得税だけではなく、世帯主である親の税負担や会社の扶養手当に及ぶ甚大な影響です。制度の構造を正しく理解しないまま働きすぎてしまうと、世帯全体の手取りが十数万円規模で減少する逆転現象すら引き起こしかねません。最新の法改正動向を踏まえつつ、学生と保護者が絶対に把握しておくべき実務上の注意点と防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人の所得税・住民税の課税ラインに加え、親の特定扶養親族(控除額63万円)が外れることで親の税金が急増するリスクがある。
- 要点2:「勤労学生控除」は本人の所得税を非課税にできても親の扶養判定には適用されないため、制度の混同による手取り減に要注意。
- 要点3:通勤交通費の非課税枠(月15万円まで)や親の勤務先における扶養手当の支給規定を確認し、世帯全体で最適なシフト設計を行うことが不可欠。
【2026年最新】学生の「103万の壁」を超えたら何が起きるのか?税制改正の現在地
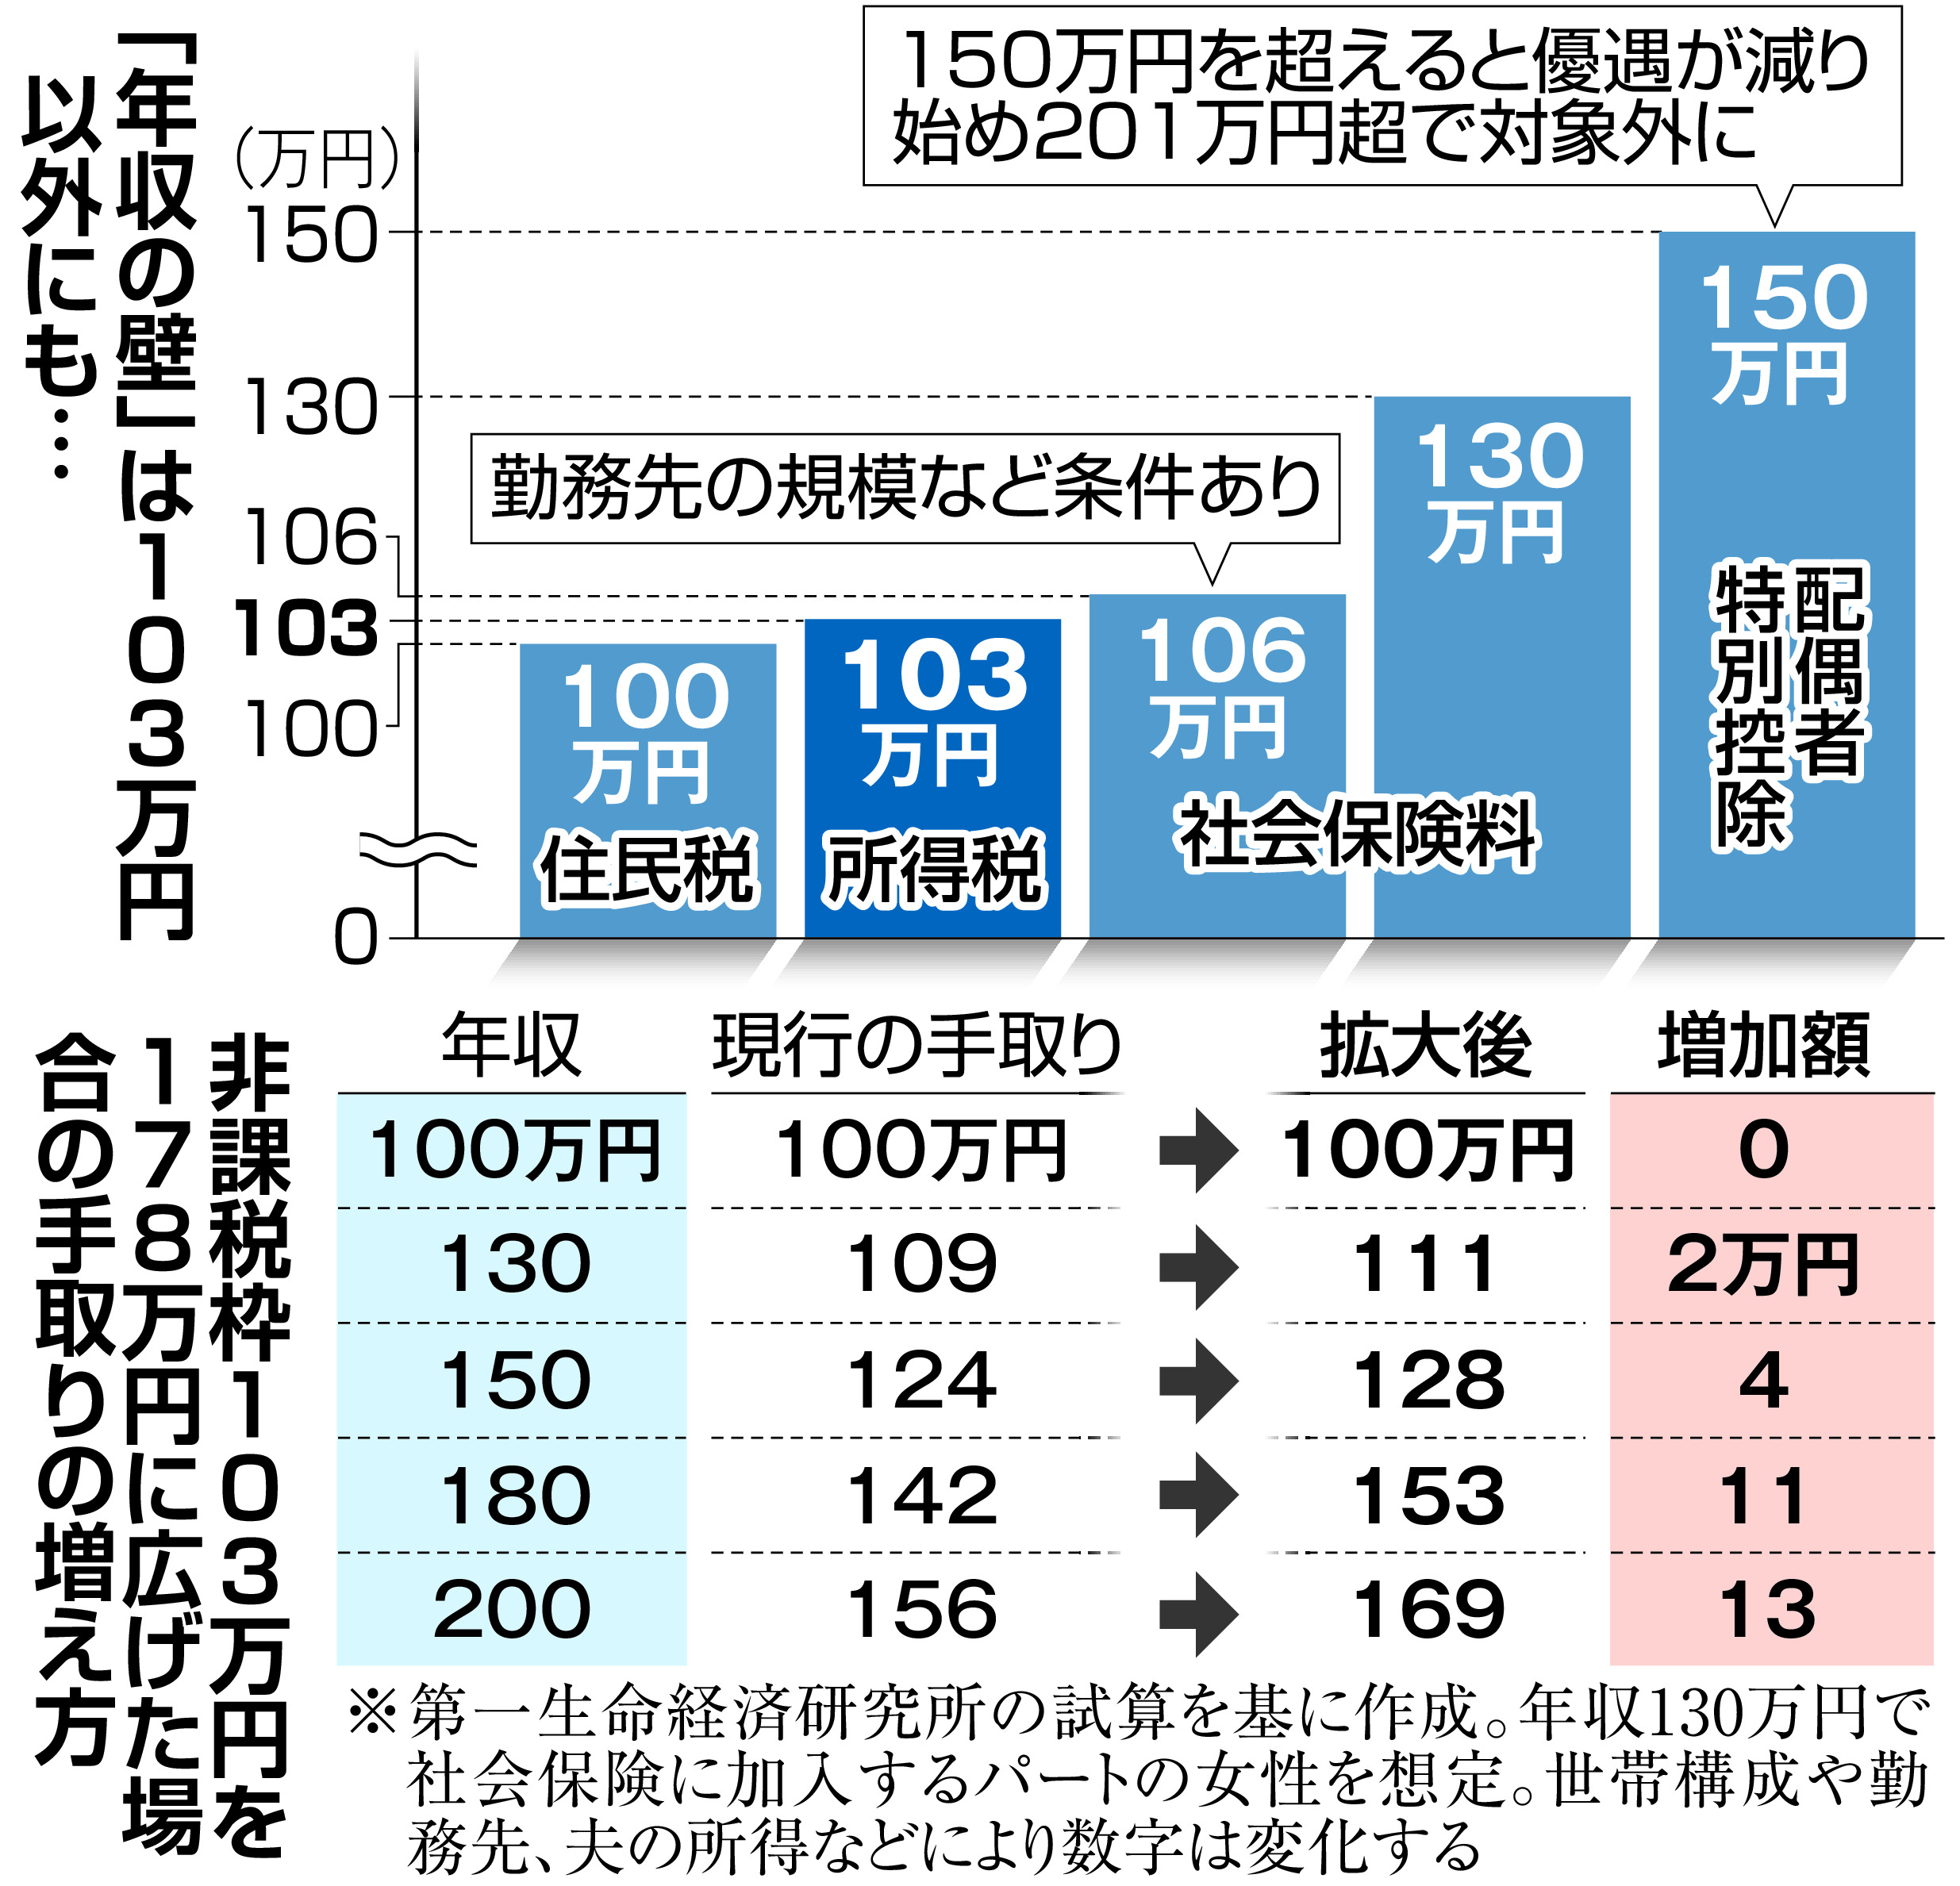
長年、アルバイト収入の目安とされてきた「103万円」という基準は、給与所得控除(最低55万円)と基礎控除(48万円)の合算値から生まれたものです。このラインを超えると、学生自身の給与収入に対して学生 アルバイト 所得税が課税され始めます。また、所得税に先んじて年収100万円前後から自治体ごとの住民税 学生 100万円の壁(均等割・所得割)が発生する仕組みになっています。
税制抜本改革の議論において注目を集めた「103万の壁 引き上げ 178万」をめぐる施策により、基礎控除や給与所得控除の枠組み見直しが進められています。これにより、学生本人が納める所得税の非課税枠は大幅に拡大する方向へ舵が切られました。しかし、学生アルバイトにおける本質的な問題は、本人の税金よりも「親の扶養控除」に直結している点にあります。
税制改正により本人の非課税枠が引き上げられたとしても、扶養者の税負担を軽減する「扶養控除」の適用条件が完全に連動していない場合、学生が安心して稼げる上限額には依然として制約が残ります。税制改正 学生 扶養 影響の全体像を捉えるには、「自分にかかる税金」と「親にかかる税金」を明確に切り分けて整理しなければなりません。
【実態検証】「手取りが減った」学生と保護者のリアルな証言とデータ
インターネット上の相談窓口やSNSでは、毎年11月から12月にかけて「知らずに103万円を超えてしまい親に激怒された」「年末調整でミスをして追徴課税が発生した」という現役学生の悲痛な声が相次ぎます。実際に大手知恵袋やコミュニティ掲示板で語られている生々しい実態を見ると、知識不足による損失の大きさが浮き彫りになります。
「夏休みにリゾートバイトで一気に稼ぎ、年間115万円に到達した。自分の所得税は数千円で済んだが、公務員の父親から『扶養手当が止まり、来年度の住民税と所得税が15万円近く跳ね上がった』と叱責された」(21歳・私立大学3年生の手記)
こうした事態を防ぐためにも、学生の年収ゾーンごとに「本人への影響」と「親の世帯手取りへの影響」を数値データで比較・把握しておくことが不可欠です。
| 学生の年収目安 | 学生本人の税・社会保険 | 親の税負担・手当への影響 | 編集部の実務評価・注意度 |
|---|---|---|---|
| 100万円以下 | 所得税・住民税ともに原則非課税 | 扶養控除を満額適用、手当も満額支給 | 世帯全体で最も安全な完全非課税圏 |
| 103万円超〜130万円以下 | 本人の所得税・住民税が少額発生(勤労学生控除で所得税は回避可) | 特定扶養親族から外れ、親の税金が年5万〜15万円程度増加 | 【危険水域】中途半端に超えると世帯手取りが大幅逆転 |
| 130万円超〜150万円程度 | 所得税・住民税が本格課税、勤労学生控除で軽減可能 | 親の扶養から完全除外、健康保険の被扶養者資格を喪失 | 【社会保険の壁】自分で国民健康保険・年金を負担するリスク |
| 163万円超〜178万円以上 | 勤労学生控除の上限超過、税・社保のフル負担が発生 | 完全に独立した納税者扱い | 年間180万〜200万円以上稼ぎ切る覚悟が必要な領域 |
親の税金が急増する最大の落とし穴|特定扶養親族と会社の扶養手当
学生がアルバイトで年収103万円を超えた際、真に警戒すべきは103万の壁 学生 親の税金の跳ね上がりです。一般的な16歳以上18歳以下の一般扶養親族(控除額38万円)と異なり、19歳以上22歳以下の大学生年代には扶養控除 特定扶養親族という特例枠が適用されています。この控除額は63万円(住民税は45万円)と非常に手厚く設定されています。
もし子どもがバイト 103万超えたらどうなるかというと、親はこの63万円の控除を一気に失います。親の年収が中堅所得層(課税所得400万〜600万円程度、所得税率20%・住民税率10%)の場合、親の所得税は約12.6万円、住民税は約4.5万円、合計で年間約17万円以上の増税が親の給与から天引きされる計算になります。
さらに見落とされがちなのが、親の会社 扶養手当 影響です。民間企業や公務員の給与規定では、扶養家族に対する家族手当の支給要件を「税法上の扶養親族であること(年収103万円以下)」と定めているケースが少なくありません。月額1万円から2万円の手当が支給停止となれば、年間で12万〜24万円の現金収入が家庭から消えることになります。増税分と合わせると世帯全体で30万円前後の損失が発生するため、事前のすり合わせなしに上限を超える行為は極めてリスクが高いといえます。
勤労学生控除の罠と交通費の扱い|ネットの危険な誤解を是正する
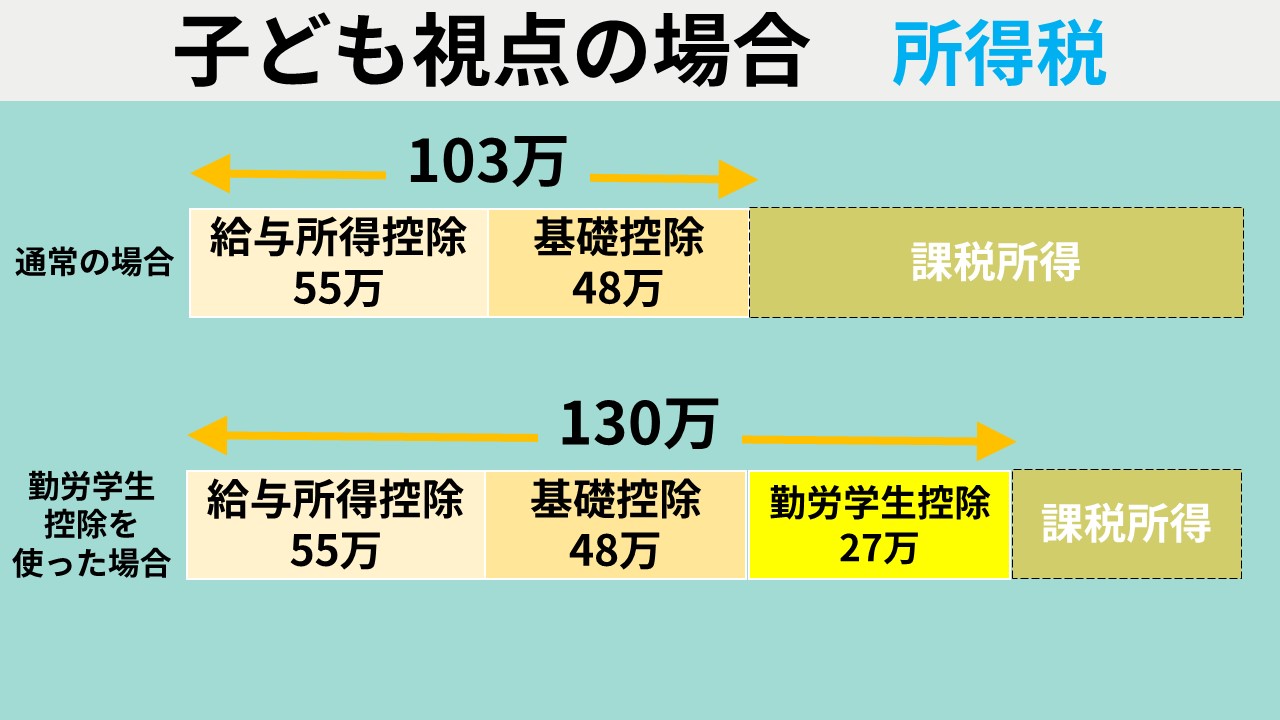
アルバイト現場で最も頻繁に広まっている危険な誤解が、「勤労学生控除を使えば130万円(または163万円)まで稼いでも親に迷惑はかからない」という言説です。この認識は税務上、明確な誤りです。
勤労学生控除は、本人の合計所得金額が85万円以下(給与収入のみなら163万円以下)の場合に、学生本人の所得税から27万円、住民税から26万円を控除する制度です。つまり、これは学生本人の税金を減らすための制度であり、親の扶養控除の基準を緩和する制度ではありません。本人が勤労学生控除を使って自分の所得税をゼロに抑えても、親側の税金は103万円を超えた時点で特定扶養親族の要件から外れ、容赦なく増税されます。
また、計算時に疑問を抱きやすいのが103万の壁 学生 交通費 含まれるかという論点です。所得税法上、通勤のために支給される実費相当の通勤手当は、月額15万円まで非課税給与として扱われます。そのため、毎月の給与明細に記載されている「非課税通勤費」は、年収103万円の計算に含める必要はありません。ただし、給与明細上で交通費が基本給に込みで支給されている(一括支給)形式になっている場合は全額が課税給与とみなされてしまうため、雇用契約書と明細書の記載内訳を必ず確認してください。
社会保険の「106万・130万の壁」と学生特有のルール
税金と並んで手取りに直結するのが、社会保険 106万の壁 130万の壁 学生の存在です。会社員やパート労働者の間で社会保険加入義務が生じる「106万円の壁」について、学生には特別な配慮がなされています。
健康保険法および厚生年金保険法の規定により、大学や専門学校の昼間部に通う正規の昼間学生は、いわゆる106万円の短時間労働者に対する社会保険適用拡大の除外対象(適用除外)とされています。したがって、週所定労働時間が20時間以上であっても、昼間学生であればアルバイト先の健康保険・厚生年金に強制加入させられることは原則としてありません(※夜間学部生、通信教育生、休学中の学生などは適用対象となるため例外です)。
しかし、もう一つの基準である「130万円の壁」は学生であっても厳格に適用されます。アルバイトの年収が130万円(月額約10万8,333円以上)を超えると、親が加入している健康保険の「被扶養者」としての要件を満たさなくなります。その結果、学生本人が自ら市区町村の国民健康保険に加入するか、アルバイト先で社会保険に加入しなければならず、学生 扶養外れる デメリットとして年間十数万円の保険料支払いが新たに発生します。

年末調整の正しい書き方と損を防ぐ賢い働き方の実践ガイド
秋から冬にかけてアルバイト先から配布される書類について、103万の壁 年末調整 書き方 学生のポイントを押さえておくことはトラブル回避の第一歩です。「給与所得者の扶養控除等(異動)申告書」の提出にあたり、以下のステップで正確に処理を進めます。
まず、年間の給与収入の見積額が103万円以下に収まる場合は、書類下部の控除対象欄には特別な記入をせず、本人の基本情報のみを記載して提出します。これによりアルバイト先で年税額がゼロとして精算され、源泉徴収されていた所得税があれば全額還付されます。
年収が103万円を超え163万円以下となり、勤労学生控除を適用したい場合は、申告書の「C 障害者、寡婦、ひとり親又は勤労学生」欄にある「勤労学生」にチェックを入れます。さらに、下部の詳細欄に通学している学校名、入学年月日、見込み所得金額(給与収入から給与所得控除を差し引いた金額)を正確に記入します。この手続きを怠ると本人の所得税が過大に源泉徴収されたままになるため、確実な申告が必要です。
【プロの結論】世帯全体で得をするシフト調整・働き方の判断基準
学生アルバイトの就業設計において最も重視すべきは、「中途半端な超過」を徹底的に排除することです。年間103万円をわずか数万円オーバーする年収105万〜120万円台のゾーンは、親の増税額と手当カットの打撃が本人の労働対価を完全に上回る、経済的に最も非合理な働き方となります。
したがって、判断基準は極めてシンプルです。「年間103万円(月平均約8.5万円)以内にきっちり収めて親の扶養控除を最大活用する」か、あるいは「学業に支障のない範囲で年間180万〜200万円以上を稼ぎ倒し、自立した納税者として世帯の損失分を補填して余りある手取りを確保する」かの二者択一です。家庭内で事前に年収上限のルールを共有し、10月〜12月の繁忙期にはシフトの累計額を厳密に管理することが、最も確実な家計防衛策となります。
【103万の壁 学生】に関するよくある質問(FAQ)
Q1:アルバイト先を2つ掛け持ちしている場合、103万円の計算はどうなりますか?
A1:掛け持ちしているすべてのアルバイト先から得た給与収入(非課税交通費を除く額)を合算して判定します。それぞれのバイト先が103万円未満であっても、合計が103万円を超えていれば確定申告が必要となり、親の扶養控除からも外れる対象となります。
Q2:12月のシフトで103万円をわずかに超えそうな場合、どう対処すべきですか?
A2:給与は「実際に働いた日」ではなく「口座に振り込まれる支給日」ベースで年の計算が行われます。12月勤務分が翌年1月支給であれば当年の年収には含まれません。当月支給で年内受取になる場合は、店長やシフト管理者に相談して出勤日数を調整し、年間累計額を103万円以下に抑えるのが賢明です。
Q3:勤労学生控除を使えば親に知られずに130万円まで稼げますか?
A3:親に知られずに稼ぐことは不可能です。自治体から親の勤務先へ送られる「住民税の課税決定通知書」により、子どもの所得が基準を超えて扶養から外れた事実が必ず判明します。後から発覚すると会社からの手当返還請求や追徴課税が発生するため、隠れて働くことは絶対に避けてください。
Q4:支給されている交通費が全額非課税か確認するにはどうすればよいですか?
A4:毎月の給与明細書の支給項目を確認してください。「基本給」とは別に「非課税通勤費」などの名目で記載されていれば、月15万円までの範囲で103万円の計算から除外できます。もし交通費の項目がなく「時給に交通費含む」とされている場合は、全額が課税対象の給与収入に含まれてしまいます。
まとめ:法改正を見据えた賢い選択と世帯防衛の鉄則
学生アルバイトの収入管理は、単なる自分のお小遣い稼ぎにとどまらず、家族全体の経済的安定に直結する重要なマネーリテラシーの一環です。税制改革による非課税枠の引き上げ論議が進んでいる過渡期だからこそ、旧来のルールと最新制度の適用基準を混同せず、正確な事実に基づいて行動しなければなりません。
「年間103万円」の基準を軸にしつつ、自身の学業状況、親の会社の福利厚生制度、そして将来的な働き方を見据えて、無理のないシフト設計を心がけてください。制度の仕組みを正しく把握し、家族間でオープンなコミュニケーションを取ることが、手取り逆転の落とし穴を回避し、実りある学生生活を送るための最大の鍵となります。 (出典: 103万の壁 学生(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
