ろうきん住宅ローン変動金利推移と2026年最新動向を徹底解説
日本銀行による金融政策の正常化が進み、長らく続いた超低金利環境からの歴史的な転換期を迎えています。住宅ローン市場では、主要銀行の短期プライムレート引き上げに伴い、変動金利の引き上げラッシュが本格化しました。その渦中で、非営利の協同組織金融機関である「労働金庫(ろうきん)」の住宅ローンが、従来のメガバンクやネット銀行とは一線を画す独自のポジションとして、改めて注目を集めています。
全国13の地域に展開するろうきんにおいて、基準金利である「労金変動型住宅ローンプライムレート」はどのように推移してきたのか。そして、表面金利の低さを競い合うネット銀行との比較で浮き彫りになる「選ばれる決定的な理由」とは何なのか。過去から現在までの金利推移を緻密に検証しつつ、審査の現場感や将来的な金利上昇リスク、後悔しないための選び方までを客観的なデータに基づいて掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:中央ろうきん・近畿ろうきんをはじめ全国で基準金利の引き上げが実施されたが、最大幅の金利引き下げ優遇により実質金利は依然として極めて高い競争力を維持している。
- 要点2:ネット銀行の最低金利表記とは異なり、ろうきんは「保証料無料」「団体信用生命保険の充実」「繰上返済手数料ゼロ」といったトータルコストで大きな優位性を持つ。
- 要点3:組合員・生協会員・一般勤労者で適用金利や審査基準に明確な差異があり、5年ルール・125%ルールに伴う未払利息リスクを正しく理解した資金計画が不可欠である。
【2026年最新】ろうきん住宅ローンの変動金利推移と利上げの足跡
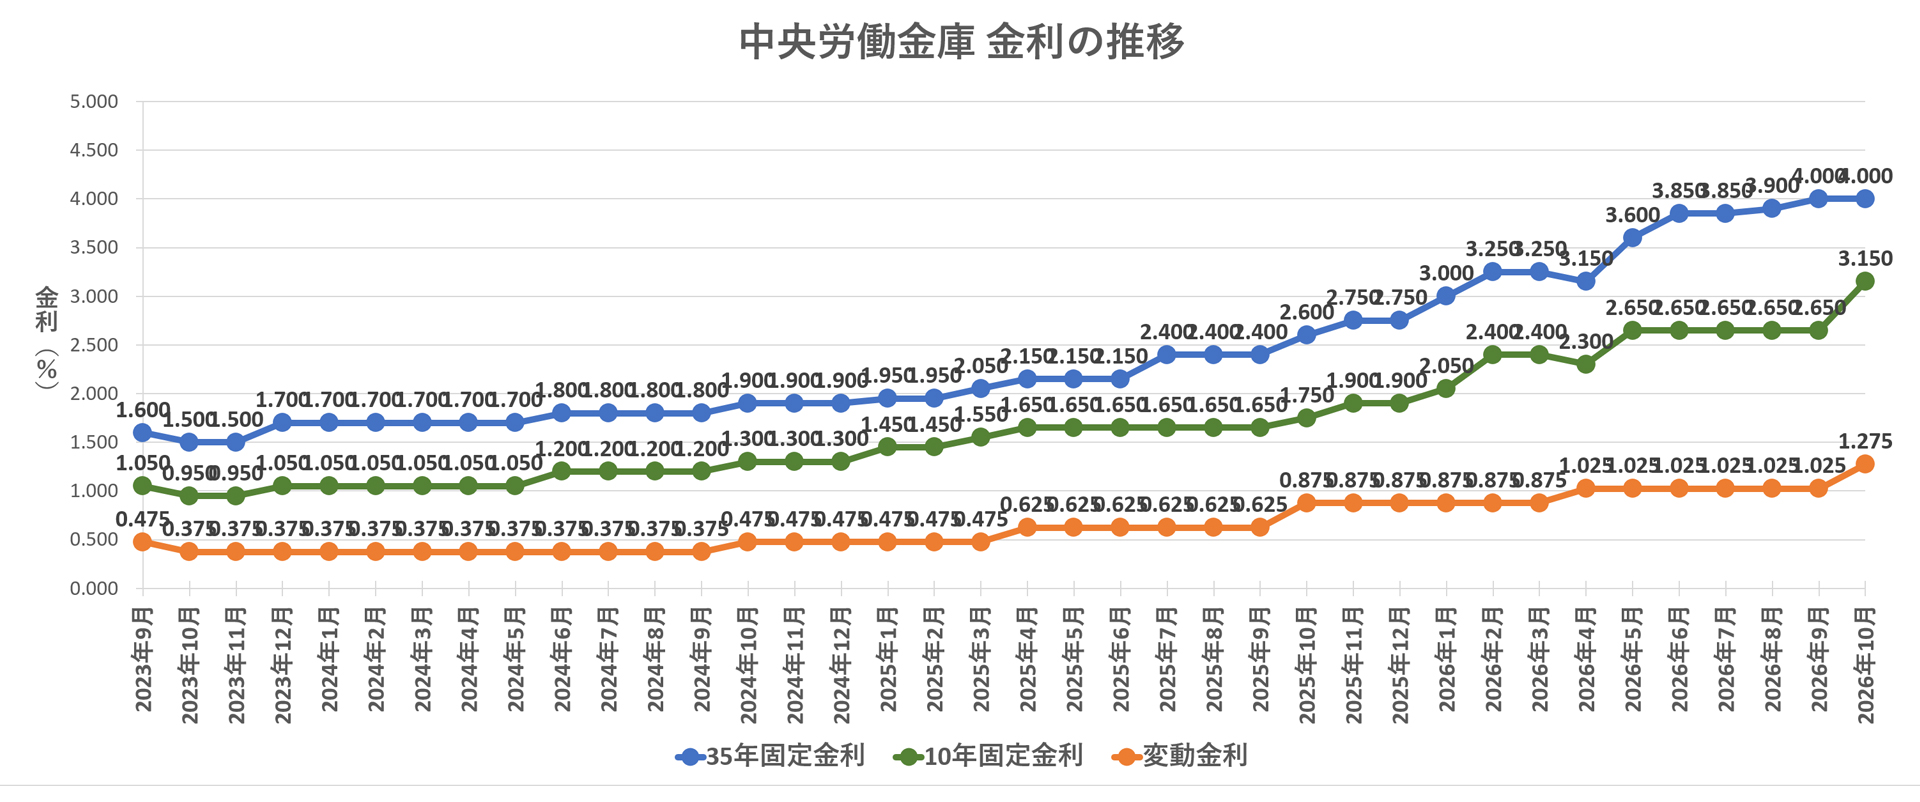
住宅ローン利用者の最大の関心事は、「ろうきんの変動金利が過去からどのように推移し、今どの水準にあるのか」という点に尽きます。ろうきんの変動金利は、一般の市中銀行が用いる短期プライムレートと同等の指標である「労金変動型住宅ローンプライムレート」に連動して決定されます。この基準金利から、所定の要件を満たすことで差し引かれる「金利引き下げ優遇幅」を差し引いたものが、私たちが実際に支払う適用金利となります。
過去十数年にわたり、日銀のマイナス金利政策を背景に、中央ろうきんの変動金利基準金利は年2.475%近傍で長期間据え置かれてきました。しかし、マイナス金利解除から追加利上げへと舵が切られた局面において、各ろうきんは相次いで基準金利の見直しを発表しました。近畿ろうきんの金利引き上げをはじめ、各地域の労働金庫が0.15%〜0.25%程度の引き上げを実施したことは、業界内に大きなインパクトを与えました。
報道各社の取材や公式開示資料によると、中央労働金庫の住宅ローン金利推移記録において、基準金利の引き上げが行われつつも、新規借入者獲得のための「期間限定優遇幅の拡大施策」が同時に講じられたケースが確認されています。基準金利そのものは上昇局面に突入したものの、ろうきん住宅ローン金利引き下げ優遇幅が手厚く設定された結果、最も優遇を受けられる層の実質適用金利は0.6%〜0.8%台(※審査結果や所属団体により異なる)に留まるなど、激変緩和の措置が機能しているのが実情です。
過去のろうきん住宅ローン金利推移を振り返ると、メガバンクが金利競争を激化させた時期にも、ろうきんは急激な乱高下を避け、安定した金利設定を維持してきました。市中銀行が利上げ局面で一斉に返済負担増を顧客に転嫁するなか、ろうきんは福祉金融機関としての理念に基づき、基準金利改定のタイミングや引き下げ幅の設計において、生活者への急激な痛みを和らげるクッションを持たせています。

ネット銀行との決定的な差|金利・手数料・団信の徹底比較検証
住宅ローン選びにおいて、多くの比較検討者が直面するのが「超低金利を打ち出すネット銀行」と「ろうきん」の二者択一です。画面上の表面金利だけを比較すれば、0.3%〜0.5%台を提示する一部のネット銀行が圧倒的に有利に見えるかもしれません。しかし、住宅ローンの総支払額を決定づけるのは、表面金利だけではないという現実を冷徹に見極める必要があります。
以下の比較表は、主要な借入条件におけるコスト構造の違いを整理したものです。
| 比較項目 | ろうきん(中央・近畿等) | 主要ネット銀行 | 編集部の見解・評価 |
|---|---|---|---|
| 表面適用金利(変動) | 年0.625%〜1.275%程度 (所属・審査により変動) | 年0.380%〜0.650%程度 (最優遇条件の場合) | 額面上の金利はネット銀行がリードしているが、後述の手数料差で実質差は縮小する。 |
| 保証料 | 0円(ろうきん負担) | 0円(保証会社不使用) | メガバンク等で数十万〜数百万円かかる保証料をろうきん側が負担する仕組みは強み。 |
| 融資事務手数料 | 定額:数万円程度 (組合員は無料〜低額設定) | 借入額の2.2%(税込) (例:5,000万円借入で110万円) | 初期費用の差が最大の分岐点。借入当初に手元資金を減らしたくない層にろうきんが有利。 |
| 団体信用生命保険 | 基本団信無料、就業不能・三大疾病保障の手厚い独自プランあり | がん50%保障無料など多彩、全疾病保障は条件が厳格な場合も | ろうきんの「オールマイティ保障」等は精神障害や就業不能のカバー範囲が広く高評価。 |
| つなぎ融資・土地先行 | 柔軟に対応可能 (注文住宅の分割実行等) | 非対応または提携ローン会社経由で高コストになりがち | 注文住宅で土地先行取得や着工金・中間金が必要なケースでは、ろうきんの独壇場となる。 |
このデータ比較から明らかな通り、ネット銀行の多くが「借入額×2.2%」という高額な融資事務手数料を融資実行時に一括徴収するのに対し、ろうきんは事務手数料が定額(数万円)かつ保証料も原則無料です。例えば5,000万円を35年返済で借り入れる場合、ネット銀行では初期費用として約110万円の手数料が消滅します。
金利差が0.2%〜0.3%程度であれば、初期費用110万円の回収には10年以上の歳月を要します。将来的に繰上返済や売却を検討している場合、表面金利の低さに惑わされて高額な手数料を支払うと、トータルコストでネット銀行が不利になる逆転現象が頻繁に発生しているのです。
なぜ「ろうきん」を選ぶのか?組合員と一般の違い&優遇幅の仕組み
ろうきんの住宅ローンを検討する際、避けて通れないのが「顧客区分」という独自の制度設計です。公式資料によると、利用者は大きく以下の3つに分類され、適用される金利や優遇条件が異なります。
第1に「団体会員の構成員」です。これは中央ろうきんや各地域の労働金庫に出資している労働組合に所属している正組合員を指します。優遇幅が最も手厚く設定され、店頭表示基準金利からの引き下げ幅は最大となります。さらに融資手数料の減免やつなぎ融資手数料の優遇など、資金面でのメリットが極大化されます。
第2に「生協会員の組合員および同一生計家族」です。出資・提携関係にある生活協同組合(コープ等)の組合員が該当します。労働組合のない職場に勤務している方でも、居住地域や職域の対象生協に加入(数百円〜千円程度の出資金で可能)することでこの枠組みを利用でき、一般枠よりも有利な金利優遇を享受できます。
第3が「一般勤労者」です。上記2つに該当しない個人利用者ですが、居住地または勤務地がろうきんの営業エリア内にあれば申込み自体は可能です。ただし、団体会員や生協会員と比較すると、金利の引き下げ優遇幅が0.1%〜0.3%程度控えめに設定される傾向があります。
ここに見られる本質は、ろうきんが「労働者の福利厚生を目的とする協同組織」であるという点です。営利企業の銀行が「預金量や資産残高の多い富裕層」を最優遇するのに対し、ろうきんは「連帯の絆を持つ労働組合員や生協組合員」を最優遇するという構造を持ちます。給与振込の指定や公共料金の口座振替、定期積立などの条件を満たすことで追加の優遇幅が加算される仕組みも分かりやすく、自身の属性を把握して最大限の優遇を引き出すことが極めて有効です。

知らないと危ない「5年ルール・125%ルール」と今後の金利上昇見通し
変動金利を選択する上で、絶対に理解しておかなければならない防衛ラインが「5年ルール」と「125%ルール」です。この2つのルールは、金利が急騰した際に毎月の返済額が跳ね上がり、家計が破綻するのを防ぐセーフティネットとして機能します。
一般的な元利均等返済における5年ルールとは、「金利が見直されても5年間は毎月の返済額を変更しない」という取り決めです。そして125%ルールとは、「6年目に返済額を見直す際も、従来の返済額の1.25倍(25%増)を上限とする」という制約です。中央ろうきんを含む多くの労働金庫の住宅ローン(元利均等返済型)でも、この激変緩和措置が基本的に採用されています。
しかし、ここに多くの利用者が陥る重大な誤解が存在します。「毎月の返済額が変わらない=金利上昇分を払わなくてよい」わけではありません。返済額が据え置かれている間、金利が上昇すると、毎月の返済額の内訳の中で「利息」の占める割合が急増し、「元金」の返済分が圧迫されます。さらに金利が急騰した場合、利息の請求額が毎月の返済額を上回ってしまう「未払利息(みばらいりそく)」が発生するリスクを孕んでいます。
今後の見通しとして、日銀の政策金利は断続的な利上げが想定されています。もし仮に金利が数年で1%〜1.5%以上上昇した場合、5年後の返済額見直し時に上限の1.25倍まで跳ね上がり、それでも返しきれなかった未払利息が期末(完済時)に一括請求されるシナリオも絵空事ではありません。
心理学的に、人間は「現行の支出が変わらないこと」に安堵し、目に見えない将来の債務蓄積を過小評価する「現在バイアス」に囚われがちです。ろうきんの5年ルールに守られている安心感に甘んじることなく、金利上昇時には繰上返済を行って元金を削るか、差額分を別口座で強制貯蓄しておく規律ある資金管理が求められます。
【実態検証】利用者の口コミ評判と審査基準のリアルな現場感
ネット上の掲示板やSNS、知恵袋などのコミュニティを分析すると、ろうきん住宅ローンに対するリアルなユーザー評価は、一般的な銀行とは明確に異なる特徴を示しています。現場の口コミ評判を検証すると、賞賛の声と不満の声がくっきりと分かれていることが分かります。
好意的な意見として圧倒的多数を占めるのが、労働金庫住宅ローン審査基準の柔軟性と親身な対応です。「転職して1年未満だったが、労働組合経由で相談したら勤続年数を理由に撥ねられることなく承認された」「ネット銀行の仮審査であっさり落とされたが、ろうきんの窓口で家庭状況や返済計画を丁寧にヒアリングしてもらい、無事に満額融資が下りた」といった体験談が散見されます。
メガバンクやネット銀行の審査が「年収」「勤務先スコアリング」「勤続年数」といった冷徹なアルゴリズムで機械的にふるい落とすのに対し、ろうきんは組合員支援の側面が強く、雇用形態(契約社員や派遣社員等)や過去の軽微な信用情報瑕疵についても、個別の事情を斟酌して審査のテーブルに乗せる土壌があります。さらに、他社のマイカーローンや教育ローンを住宅ローンに一本化する「おまとめ融資」的なアプローチに対しても、融通が利く金融機関として知られています。
一方で、手厳しい口コミとして頻出するのが「手続きの煩雑さとスピード感の欠如」です。「事前審査から本審査の完了まで3週間〜1ヶ月以上かかり、不動産仲介業者から契約を急かされて焦った」「Web完結を謳いながらも、結局は平日の昼間に店舗窓口へ書類提出に出向く必要があった」という不満は枚挙にいとまがありません。
紙の書類主義や、労働組合・生協を経由する承認フローの重さは、DXが進んだネット銀行と比較した場合の明確なウィークポイントです。人気物件の争奪戦において「審査結果を3日以内に出さなければ他人に買われてしまう」ようなスピード勝負の場面では、ろうきんの融資実行スピードがボトルネックになるリスクを覚悟しておく必要があります。
借り換えシミュレーションで判明!向いている人・おすすめできない人の条件
現在、市中銀行で金利高に悩まされている方が、ろうきんへの借り換えを実行した場合、どのような効果が得られるのか。具体的なろうきん住宅ローン借り換えシミュレーションを試算してみます。
【シミュレーションモデル】
・残債:3,500万円(残存期間25年)
・現行金利:固定または引き上げ後の変動年1.60%(毎月返済額:約141,600円)
・ろうきん借り換え金利:年0.75%(毎月返済額:約128,100円)
・毎月の返済軽減額:約13,500円(年間約162,000円)
・25年間の総返済軽減額:約405万円
ここから登記費用等の諸経費(約40万〜50万円)を差し引いても、手元に約350万円以上の経済的メリットが残る計算になります。特にろうきんは他行からの借り換えに対しても「保証料ゼロ」を適用できるケースが多く、手元キャッシュを大きく減らさずに家計の固定費を圧縮できる点は極めて魅力的です。
これらすべての要素を俯瞰した上で、ろうきん住宅ローンを積極的に選ぶべき人と、他行を優先すべき人の境界線を明確に提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【ろうきん住宅ローンを強く推奨できる人】
- 勤務先にろうきん出資の労働組合がある方(または生協組合員の方):最大の優遇幅を享受でき、窓口での組合員サポートを最大限に活かせます。
- 注文住宅を建築予定で、着工金・中間金などの分割融資が必要な方:ネット銀行では対応困難なつなぎ資金をスムーズに調達可能です。
- 融資事務手数料や保証料など、借入時の初期現金を極力手元に残したい方:ネット銀行の「2.2%手数料」を回避し、教育資金や手元防衛資金を確保できます。
- 勤続年数が短い、あるいは非正規雇用などで一般銀行の機械的審査に不安がある方:人物本位・生活再建目線の審査に救われる可能性が十分にあります。
【利用に慎重になるべき人・おすすめできない人】
- 物件の契約期日が迫っており、数日〜1週間での超高速審査を求めている方:窓口手続きや団体確認に時間を要するため、契約不履行のリスクがあります。
- 1円単位で表面金利の絶対的な低さ(年0.3%〜0.4%台)を最重要視する方:諸費用を含めた総コストよりも「毎月返済額の数字の小ささ」にこだわるなら、ネット銀行に軍配が上がります。
- 平日の日中に窓口対応や電話連絡をすることが一切不可能な完全オンライン派:電子契約の導入が進みつつあるものの、ネット完結型の利便性には一歩及びません。
【ろうきん住宅ローン変動金利推移】に関するよくある質問(FAQ)
Q1:労働組合がない会社に勤めていても、ろうきんの住宅ローンは申し込めますか?
A1:まったく問題なく申し込み可能です。勤務先に労働組合がない場合でも、お住まいの地域または勤務先エリアの提携生活協同組合(生協)に組合員として加入(1,000円程度の出資金で手続き可能)することで、「生協会員」としての金利引き下げ優遇を受けることができます。また、「一般勤労者」としての利用枠も用意されています。
Q2:中央ろうきんと近畿ろうきんで、金利や審査基準に違いはありますか?
A2:はい、明確な違いが存在します。全国に13ある労働金庫はそれぞれが独立した法人として運営されているため、基準金利の設定、期間限定キャンペーンの引き下げ幅、採用している特約団信の種類、審査の細かな内規は各金庫ごとに異なります。お申込みはご自身が居住または勤務する地域を管轄するろうきんに対して行う必要があります。
Q3:ろうきんの変動金利が上昇した際、固定金利への切り替えは可能ですか?
A3:いつでも固定金利特約型への切り替えが可能です。ただし、その時点でろうきんが提示している「その時点の固定金利特約レート」が適用されるため、すでに世の中の長期金利が上昇しきっている局面では、固定金利の設定値自体が高くなっている点に注意が必要です。金利上昇の兆候を捉え、早めに判断することが肝要です。
Q4:保証料が無料なのは、金利に上乗せされているからですか?
A4:金利への上乗せではありません。通常の民間銀行では金利とは別に一括前払い、または金利に0.2%程度上乗せして支払う保証料を、ろうきんでは「労働金庫が保証会社(日本労働者信用基金協会等)に対して負担する」という協同組織特有の福祉的スキームを採用しています。これが「実質無料」と呼ばれる所以であり、利用者の直接的な隠れ負担にはなっていません。
まとめ:激動の金利局面で後悔しないための防衛策
金利のある世界が定着した日本において、住宅ローン選びの物差しは根本的なアップデートを迫られています。これまでは「どこが0.01%でも表面金利を低く出しているか」という単純な安売り競争に目を奪われがちでした。しかし、金利引き上げの足音が現実となった今、本当に評価されるべきは「想定外の金利上昇や生活環境の変化に耐えうる柔軟な契約条件」です。
ろうきんの住宅ローンは、表面金利の絶対値だけで見ればネット銀行の最安値に一歩譲る場面があるものの、初期手数料を抑えられる定額制度、ろうきん側が負担する手厚い保証料体系、そして人生の不測の事態に寄り添う福祉金融のDNAを持っています。過去の金利推移が示す通り、極端な市場の波をクッションのように吸収してきた実績は、これからの不確実な時代において極めて心強い盾となるはずです。
表面的な宣伝文句に惑わされず、初期費用・団信の保障範囲・そして自分自身の雇用や家計の防衛ラインを総合的に天秤にかけ、長期にわたって家族の生活を支え続けられる最適な選択肢を導き出してください。 (出典: ろうきん住宅ローン変動金利推移(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
