学資保険の利回りは損?返戻率相場と新NISA比較で暴く真実
子どもの誕生を機に多くの家庭が直面するのが「大学進学資金をどう準備するか」という大きな課題です。かつては王道の選択肢とされた学資保険ですが、SNSやマネー系メディアでは「学資保険の利回りは低すぎる」「今どき加入するのは損」といった厳しい意見も飛び交っています。金利上昇の兆しが見え始めた2026年現在、実際の運用パフォーマンスはどうなっているのでしょうか。
インフレ時代の教育費高騰に立ち向かうため、本記事では学資保険の返戻率相場から元本割れの落とし穴、新NISAとの比較、主要商品の実力差までを専門的な視点で徹底解剖します。将来の進学時に資金不足で後悔しないための、最も合理的で現実的な選択肢をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険の返戻率は103〜108%程度で、年利換算すると実質0.4〜0.8%前後が平均相場
- 要点2:新NISAのような爆発的な資産拡大は望めないが、「保険料払込免除特則」による万が一の防衛力と元本確保が最大の強み
- 要点3:学資保険単体での大儲けを狙うのではなく、強制貯蓄と投資信託を組み合わせた「ハイブリッド戦略」が最も賢明な防衛策
【2026年最新動向】学資保険の平均利回りと相場の実態
教育資金の準備を検討する際、真っ先に確認すべき指標が「返戻率(へんれいりつ)」です。返戻率とは、払い込んだ保険料の総額に対して、満期時やお祝い金として受け取れる総額の割合を指します。計算式は以下の通りです。
返戻率(%)=(受け取れる満期保険金・祝金の総額 ÷ 払い込む保険料の総額)× 100
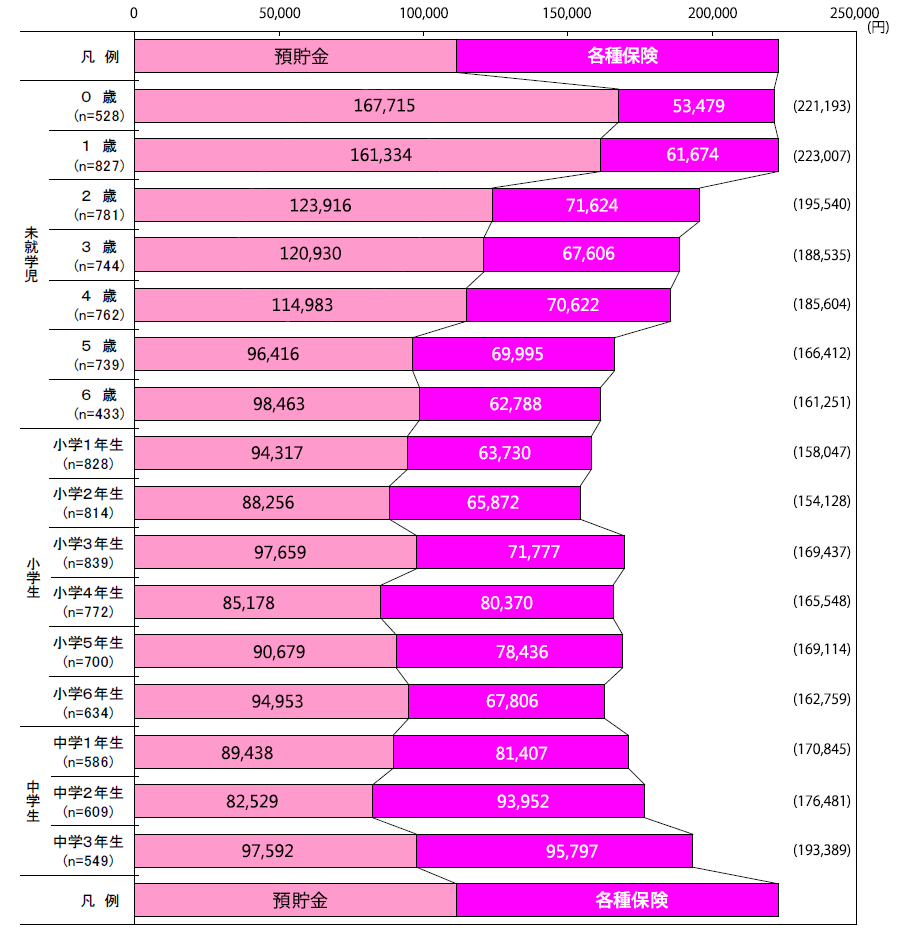
返戻率が100%を超えていれば支払った以上のお金が戻り、100%を下回ると実質的な元本割れを意味します。現在、市場で提供されている主要な貯蓄重視型商品の相場を見ると、標準的なプランで返戻率103%〜108%前後に収まります。18年間かけて積み立てた場合の年平均利回りに換算すると、およそ0.4%〜0.8%程度です。
1990年代初頭のバブル期には予定利率が5%を超え、返戻率が150%〜200%に達した時代もありました。しかし、長きにわたる超低金利政策の影響を強く受けた結果、2026年の金融環境においても、保険会社が契約者に約束できる予定利率は依然として限定的です。これが「学資保険の利回りが低い理由」の根本的な構造です。
【データ比較】学資保険返戻率ランキングと主要商品の特徴
各保険会社が販売している代表的な学資保険の返戻率や特徴を整理しました。払込期間の短縮や受取時期の設定によって返戻率は変動するため、一般的なモデルケース(契約者30歳男性・被保険者0歳・満期18歳・払込期間10年〜18年)を基準に比較しています。
| 商品名・保険会社 | 返戻率の目安 | 特徴・受取プラン | 編集部の見解・評価 |
|---|---|---|---|
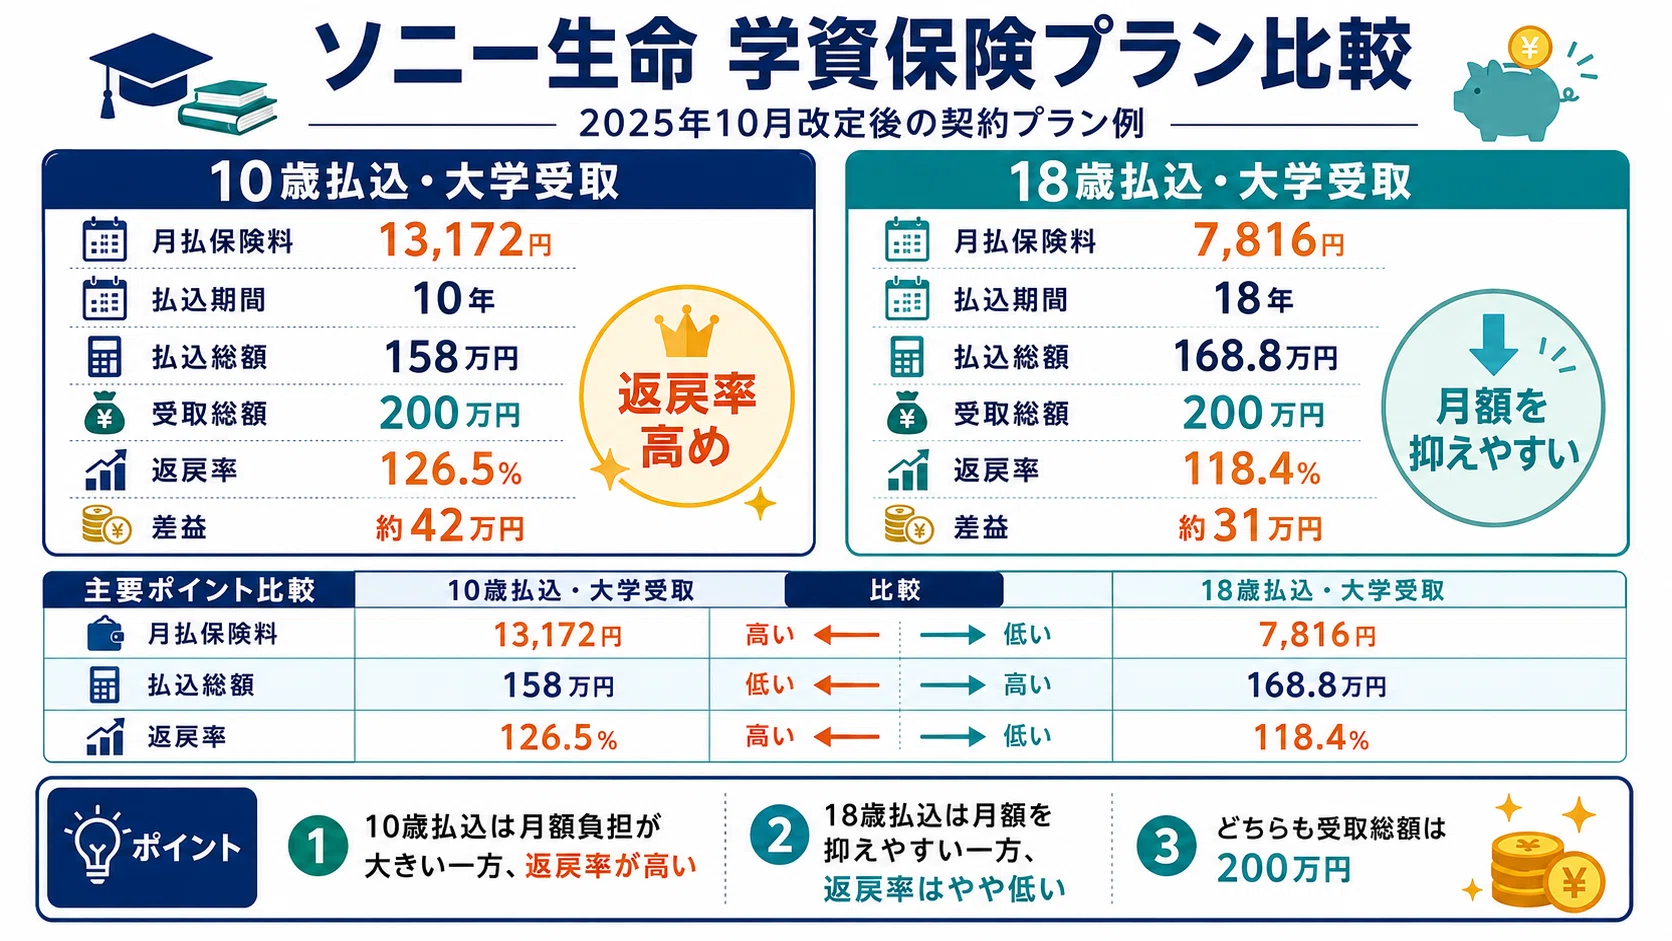
| ソニー生命 学資保険(Ⅲ型) | 約105.0%〜108.5% | 大学進学後の4年間にわたり毎年学資資金を受け取れる設計。短期払込(10歳払済など)で返戻率アップ。 | 業界最高水準の返戻率を維持。ライフプランナーによる手厚い相談対応も含め、貯蓄性重視の定番商品。 |
| 明治安田生命 つみたて学資 | 約104.0%〜107.0% | 受取総額を300万円程度に設定し、18歳から21歳まで毎年給付金を受領。全期前納や10歳払済に対応。 | 高額割引や短期払込の活用で高い返戻率を実現。堅実な資金計画を立てたい層から高い支持を集める。 |
| フコク生命 みらいのつばさ | 約102.5%〜105.5% | 入園・入学ごとに祝金が出る「S型」と、大学進学時に重点を置く「J型」から選択可能。兄弟割引あり。 | 兄弟姉妹での加入時に保険料が割り引かれる独自特典が魅力。成長段階に応じた柔軟な資金準備に適している。 |
| 日本生命 ニッセイ学資保険 | 約102.0%〜104.5% | 大学入学時にまとまった一時金を受け取り、その後毎年学資年金を受給する安心設計。 | 大手の安心感とシンプルな商品体系。窓口サポートやアフターフォローを重視する家庭向け。 |
| かんぽ生命 はじめのかんぽ | 約95.0%〜101.0% | 医療特約や育英年金など保障を幅広く付加できる総合型。全国の郵便局窓口で手続き可能。 | 医療保障を手厚くすると元本割れになりやすい。貯蓄目的のみなら特約の絞り込みが必須。 |
2026年最新学資保険動向を踏まえると、少しでも利回りを引き上げるためには「10歳・15歳など払込期間を短縮する」「年払い・半年払いを選択する」「まとまった金額をまとめて支払う(全期前納)」といった工夫が欠かせません。
【徹底検証】学資保険と新NISAの比較|シミュレーションで見る差
学資保険の利用を躊躇する人の多くが比較対象としているのが、2024年に拡充され完全に定着した新NISA(つみたて投資枠)です。両者の性質は対極に位置します。
仮に「毎月1万5,000円(総額324万円)」を18年間積み立てた場合の試算結果を見てみましょう。
【学資保険シミュレーション(返戻率106%想定)】
・払込総額:324万円
・受取総額:約343万円(+約19万円の利益)
・特徴:18年後の満期受取額が確定しており、市場の暴落に左右されない。
【新NISA・インデックス積立シミュレーション(年利4%想定)】
・投資総額:324万円
・運用成果:約472万円(運用益 約148万円・非課税)
・特徴:複利効果によって大きな資産拡大が狙える一方、大学進学のタイミングで相場が暴落しているリスク(元本割れリスク)をゼロにはできない。
数字上の利益だけを比較すれば新NISAが圧倒的です。しかし、学資保険には投資信託にはない決定的な機能があります。それが「保険料払込免除特則」です。
契約者である親に万が一の事態(死亡や高度障害など)が発生した場合、以後の保険料の支払いはすべて免除され、契約通りの満期保険金が子どもに100%支払われます。新NISAは親が倒れた時点で入金がストップしますが、学資保険は「親の生命保険」としての機能を内包しているため、どんな状況でも進学資金を確実に遺せます。
一般に知られていない盲点とネットの誤解
「学資保険をおすすめしない理由」としてネット上で挙げられるネガティブな意見には、商品構造への誤解や見落とされがちなリスクが隠されています。契約前に押さえておくべき代表的な落とし穴を検証します。
1. 途中解約による深刻な元本割れリスク
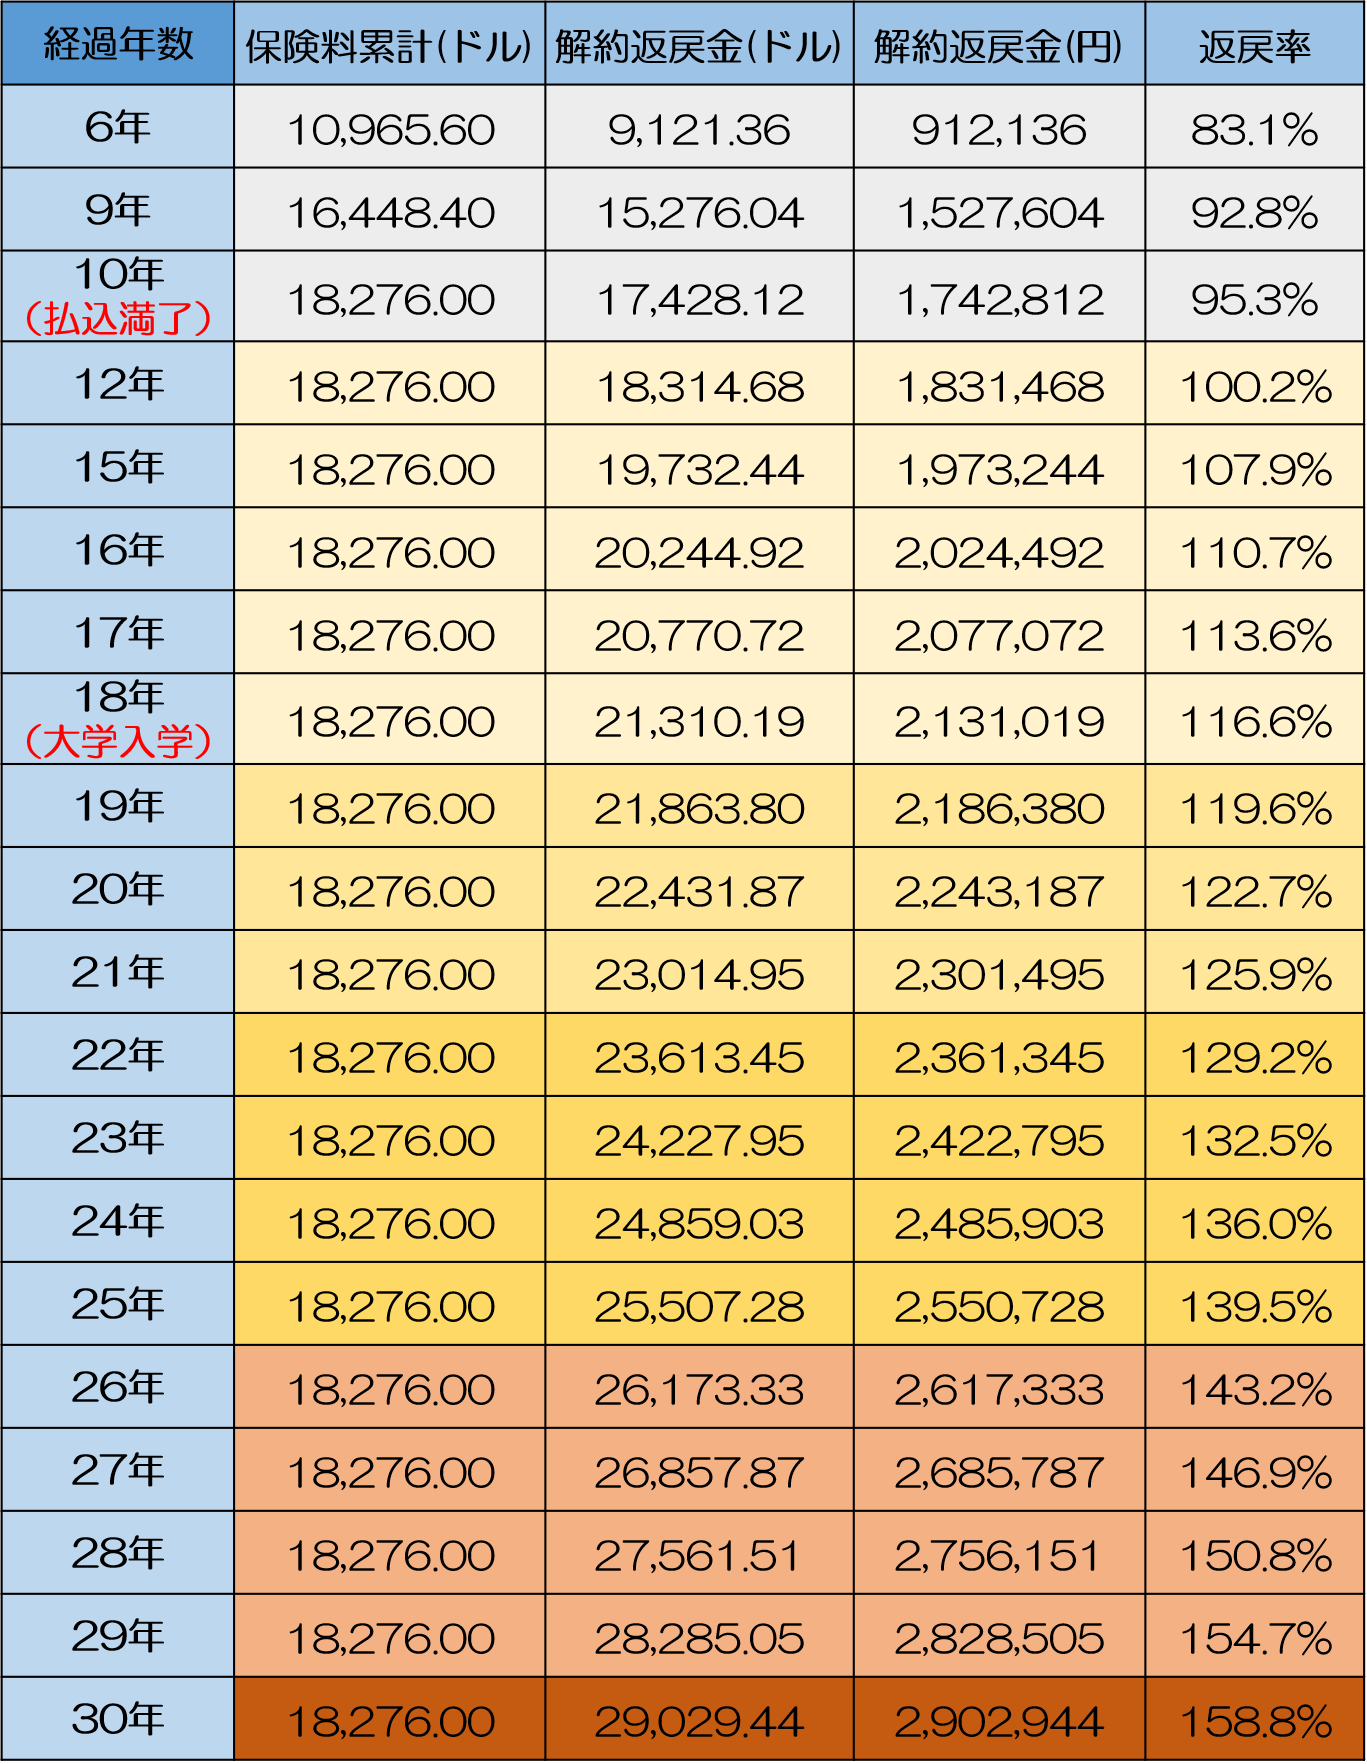
学資保険における最大のデメリットは「流動性の低さ」です。契約から数年で家計が苦しくなり途中解約した場合、解約返戻金は支払った保険料を大幅に下回り、20%〜40%近い元本割れを起こすケースが珍しくありません。「大学入学まで絶対に手を付けない余剰資金」で組まなければ、大きな損失を被ることになります。
2. インフレ(物価上昇)に対する脆弱性
受取額が固定されている従来の学資保険は、デフレ期には頼もしい存在でしたが、インフレ局面では弱点となります。今後18年間で物価や大学の授業料が大きく上昇した場合、契約時に約束された300万円の「実質的な価値」が目減りしてしまう懸念は否定できません。
3. 学資保険満期保険金の税金と契約形態の罠
満期保険金を受け取った際、契約形態によって税金の扱いが大きく変わります。
- 契約者=受取人の場合(親が払い、親が受け取る):一時所得扱い。満期金から支払保険料を差し引いた利益が50万円以内であれば、特別控除により非課税となります。
- 契約者≠受取人の場合(親が払い、子どもが受け取る):贈与税の対象。年間110万円の基礎控除を超えると贈与税の申告・納税義務が生じ、手取りが大幅に減る恐れがあります。
税金の落とし穴を避けるためにも、契約者と受取人の名義設定には細心の注意が必要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に学資保険に加入した家庭や、あえて加入を見送った保護者の声を取材すると、単なる利回り計算だけでは測れない「心理的なメリット・デメリット」が浮かび上がってきます。
都内在住の30代会社員男性は、次のように語っています。
「投資信託もやっていますが、学資保険にも月1万円だけ入っています。投資口座にあるお金だと『いざとなったら使ってもいいか』という甘えが出そうですが、学資保険は解約ペナルティが重いからこそ、意地でも手を付けずに教育費としてロックできる。この強制力こそが我が家には必要でした」
一方で、地方在住の40代主婦からは後悔の声も聞かれます。
「子どもが生まれた勢いで医療特約付きの学資保険に入ってしまいました。後から計算したら返戻率が90%台前半で元本割れしていることに気付きました。保障をあれこれ盛り込むくらいなら、純粋な貯蓄型を選び、医療保険は自治体の助成制度を活用すべきでした」
現場の実態が示すのは、「手元の資金を使ってしまうタイプか、計画的に貯蓄・運用できるタイプか」という家計の管理能力によって、学資保険の価値が180度変わるという現実です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の準備において、全員に当てはまる唯一の正解は存在しません。家計のリスク許容度や投資経験に合わせて、適切なアプローチを選択することが肝要です。
【学資保険が向いている家庭】
- 預貯金があるとつい旅行や趣味に使ってしまうため、強制的に資金を隔離したい家庭
- 元本割れのリスクを精神的に一切許容できず、金額が確定している安心感を最優先したい人
- 大黒柱の死亡保障を十分に確保できておらず、教育資金と万が一の保障を一本化したい家庭
【学資保険をおすすめしない(慎重になるべき)家庭】
- すでに生活防衛資金が十分にあり、株式や投資信託への長期積立経験がある家庭
- 収入の変動が激しく、今後10〜15年間にわたって保険料を確実に払い続けられる確証がない人
- インフレに負けないスピードで資産を拡大させたいと考えている家庭
現代における教育資金準備の賢い方法は、0か1かの二者択一ではありません。「大学進学の基本費用(高校までの授業料・入学金など最低限必要な200万円〜300万円)は学資保険や定期預金で堅実に確保し、下宿費や留学費用などの上乗せ分は新NISAで運用する」というハイブリッド戦略が、リスクとリターンのバランスを取る上で最も合理的です。
【学資保険 利回り】に関するよくある質問(FAQ)
Q1:学資保険の返戻率を少しでも高くする裏技はありますか?
A1:最も効果的なのは「払込期間の短期化」です。18歳満期の場合、18年かけて払うのではなく「10歳払済」や「5歳払済」に設定することで、保険会社が資金を長期運用できるため返戻率が数パーセント跳ね上がります。また、月払いではなく「年払い」や「全期前納」を選択することでも返戻率を高められます。
Q2:契約者(親)が死亡した場合、以後の保険料はどうなりますか?
A2:一般的な学資保険に付帯されている「保険料払込免除特則」により、以後の保険料支払いは全額免除されます。契約はそのまま継続し、当初の契約通りにお祝い金や満期保険金を満額受け取ることができます。
Q3:満期金を受け取ったとき、確定申告や税金は発生しますか?
A3:契約者と受取人が同一人物(例:契約者=父、受取人=父)の場合、「一時所得」となります。一時所得には最高50万円の特別控除があるため、学資保険で得た利益(満期金-総支払保険料)が50万円以内であれば税金は発生せず、確定申告も不要です。ただし、他の満期保険金や一時所得がある場合は合算されるため注意してください。
Q4:既に加入している学資保険は解約して新NISAに乗り換えるべきですか?
A4:安易な途中解約は避けるべきです。契約初期に解約すると大きな元本割れが生じ、確定損となります。保険料の支払いが家計を著しく圧迫していない限りは満期まで維持し、これから追加で積み立てる余剰資金を新NISAに回す方針を推奨します。
まとめ:今後の動向と失敗しないための判断基準
学資保険の利回りは、株式市場や投資信託と比較すれば決して高いものではありません。しかし、「子どもの18歳の春」という絶対に動かせない支出イベントに対して、元本割れを起こさず、親の万が一の際にも進学資金を100%確保できるという堅牢な防御力は、他の金融商品にはない唯一無二の価値を持っています。
資金計画で最も避けるべきは、教育費が不足して子どもの進路選択を狭めてしまう事態です。利回りの数値だけに惑わされることなく、自身の家庭の家計体力やリスク許容度を見極め、確実性と成長性を両立させた最適なポートフォリオを構築してください。 (出典: 学資保険 利回り(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
