無償譲渡と贈与の決定的な違いは?タダでも課税される盲点を徹底解説
「お金を払わずにタダで渡すのだから、税金などかかるはずがない」——そう思い込んで財産や権利を譲り渡し、後から税務署から届いた巨額の課税通知に青ざめる事例が後を絶ちません。日常生活やビジネスシーンで何気なく使われる「無償譲渡」と「贈与」という言葉ですが、法律上の建て付けや税務上の取扱いは決して同一ではありません。
特に誰が誰に渡すのか(個人なのか法人なのか)、何を渡すのか(金銭、不動産、未公開株式など)によって、適用される税法は劇的に枝分かれします。良かれと思って行った資産の無償移転が、結果として「みなし譲渡所得税」や「多額の贈与税」、さらには「受贈益への法人税課税」という手痛い代償を招く実態を、2026年最新の法制度と実務データに基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「無償譲渡」は対価を受け取らない権利移転の総称であり、「民法上の贈与契約」はその法的根拠となる契約形態を指す。
- 要点2:「タダだから無税」は完全な誤解であり、個人間なら贈与税、法人絡みならみなし譲渡所得税や法人税が課されるリスクが潜む。
- 要点3:2026年現在の税制では生前贈与の持ち戻し期間延伸が進んでおり、契約書の不備や税務申告漏れは一族・法人の致命傷になり得る。
【民法と税法の真実】無償譲渡と贈与の決定的な違いとは何か
法律上および実務上、この2つの概念は対立するものではなく、「包括的な行為の呼び名」と「厳密な契約類型」という関係にあります。
民法上の贈与契約は、民法第549条において「当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方がこれを受諾することによって、その効力を生ずる」と明確に規定されています。つまり、あげる側ともらう側の「双方の合意(意思表示の合致)」が成立要件となる「契約」です。一方的に財産を押し付けることは贈与とは認められません。
対する無償譲渡は、民法という法律の条文上に独立して定義された専門用語ではありません。ビジネス実務や行政手続きにおいて「金銭的対価を受け取らずに所有権や権利を移転させる行為全般」を指す実務的な呼び名です。実質的には、無償譲渡の法的根拠のほとんどが「民法上の贈与契約」に該当します。
実務でこの2つの言葉が意図的に使い分けられる背景には、取引の文脈があります。親族間や個人間で財産を分け与える局面では伝統的に「贈与」が用いられるのに対し、企業のM&A、事業用資産の整理、自治体への公共インフラ寄付、あるいは近年多発している「負動産の引き取り」など、ビジネス色が強い場面では「無償譲渡」という表現が好まれる傾向があります。
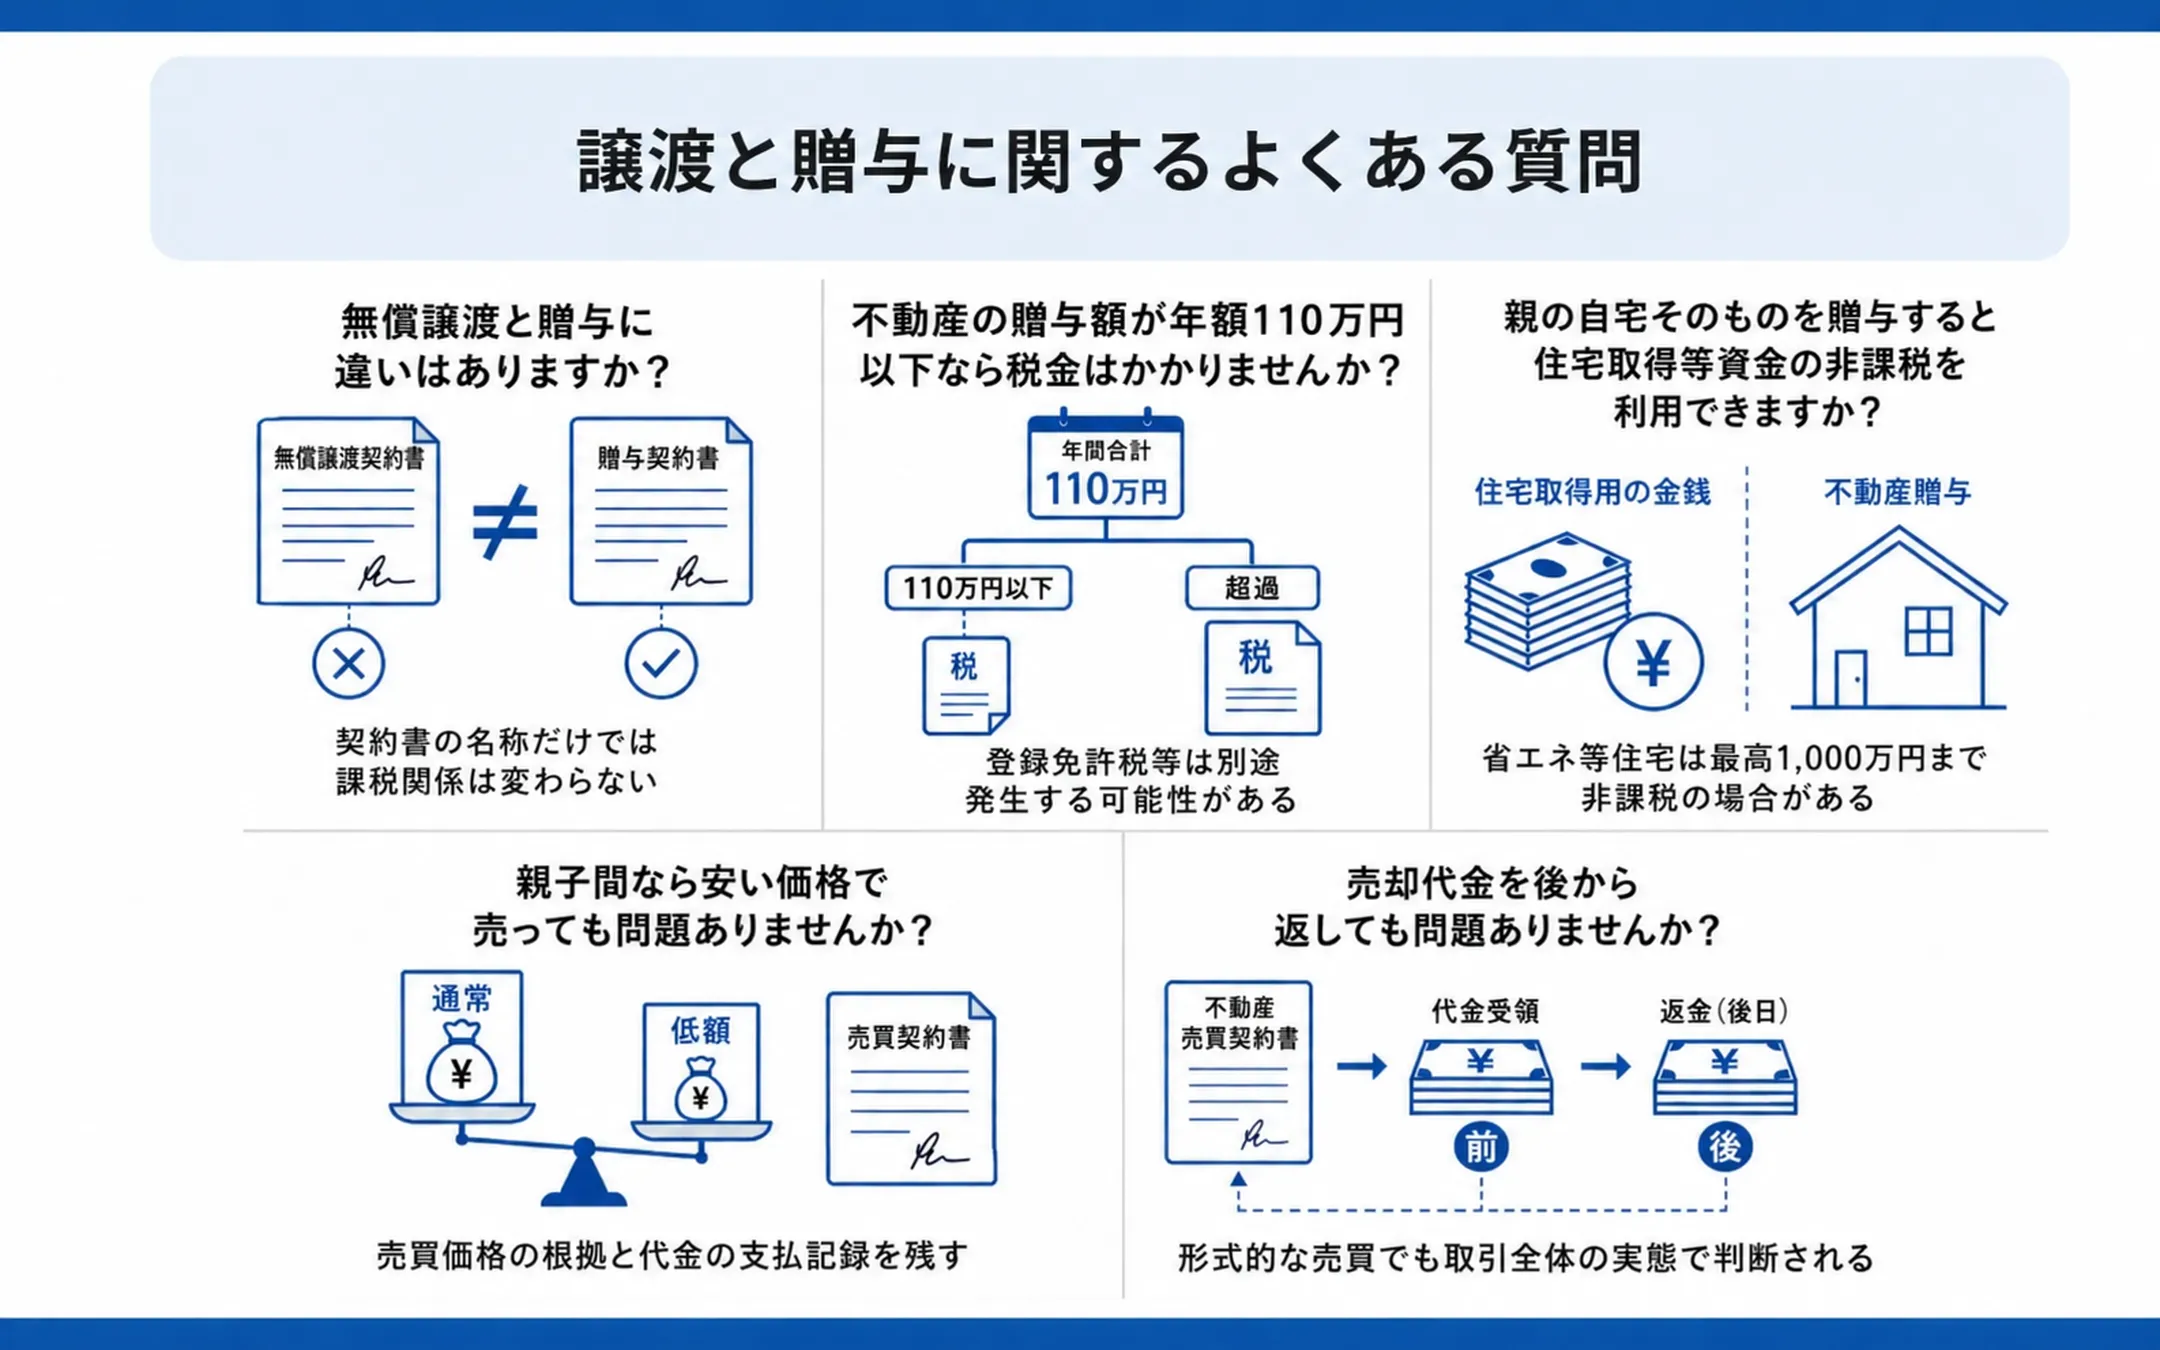
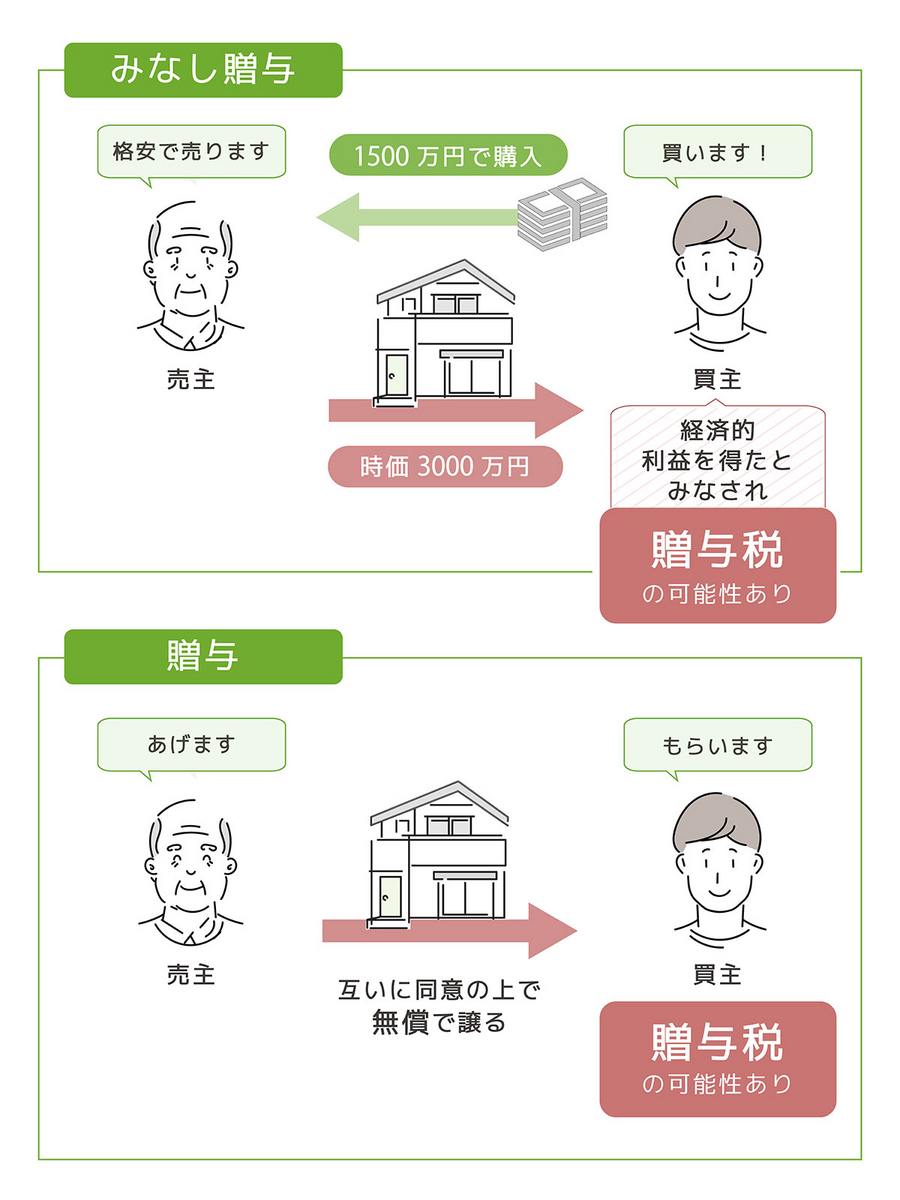
注意しなければならないのが低額譲渡との違いです。「1円でもお金をもらえば売買であり、贈与ではない」と曲解する人がいますが、税法は形式ではなく実質を注視します。時価の2分の1未満など、著しく低い価額で財産を売り渡した場合、時価と売買額との差額部分は「みなし贈与」や「低額譲渡」と判定され、無償で譲渡したのと同等、あるいはそれ以上の過酷な課税処分を受ける仕組みになっています。

【個人と法人の税務比較】誰から誰へ渡すかで激変する課税関係
無償譲渡や贈与を検討する際、最も警戒すべきなのは「取引の主体が誰か」という点です。税法上、個人と法人では課税の基本思想が根本から異なります。個人には「贈与税・所得税」が、法人には「法人税」が網を張っており、組み合わせ次第で課税関係は4つのルートに完全に分裂します。
| 取引の形態 | 渡す側(譲渡人)の税金 | 受け取る側(譲受人)の税金 | 税務上の最大リスク・注意点 |
|---|---|---|---|
| 個人から個人へ | 原則として非課税(譲渡所得なし) | 贈与税(暦年課税:110万円超に課税) | 基礎控除超の申告漏れ、名義預金と認定されるリスク |
| 個人から法人へ | みなし譲渡所得税(時価売却と判定) | 法人税(時価分の「受贈益」に課税) | 渡した個人に現金が入らないのに多額の納税が発生 |
| 法人から個人へ | 寄附金または役員給与(損金不算入枠あり) | 一時所得または給与所得(所得税) | 役員宛ての場合は賞与認定され、法人・個人双方が重課税 |
| 法人から法人へ | 寄附金(損金算入限度額を超えると課税) | 法人税(受贈益として益金算入) | 完全支配関係がない限り、グループ間でも両社課税が発生 |
上記で最も恐ろしいトラップがみなし譲渡所得税です。個人が自分の経営する法人や第三者の法人に対して不動産や株式を無償譲渡した場合、所得税法第59条の規定により「その時の時価で譲渡があったもの」とみなされます。手元には1円も入ってきていないにもかかわらず、含み益に対して約20.315%(所得税・復興特別所得税・住民税)の譲渡所得税が容赦なく課されます。
受け取った法人側も無傷ではいられません。タダで資産を取得したとしても、時価相当額を受贈益として収益に計上しなければならず、法人の実効税率(約30%〜34%)に応じた法人税が課されます。「会社を助けるために個人資産をタダで入れた」つもりが、個人と法人の双方が資金ショートに追い込まれる事態は、中堅・中小企業の現場で頻発している深刻なミスです。
【不動産・株式の罠】「タダだから無税」という危険な誤解と実務リスク
無償譲渡の対象が「不動産」や「自社株式」である場合、リスクの規模は数千万円から億円単位に跳ね上がります。
不動産の無償譲渡において忘れ去られがちなのが、流通税と呼ばれる不動産取得税と登録免許税の存在です。たとえ売買代金がゼロ円であっても、登記名義を書き換える以上、法務局に納める登録免許税(贈与による所有権移転登記は固定資産税評価額の2.0%)が発生します。これは相続による移転(0.4%)の5倍の負担です。さらに、取得後数カ月で都道府県から不動産取得税(本則4%・特例措置あり)の納税通知書が届きます。
空き家や山林などのいわゆる「負動産」を無償譲渡で手放そうとする際も注意が必要です。固定資産税の負担から逃れたい一心で知人にタダで譲り渡しても、評価額に見合う贈与税が譲受人に課され、「こんなはずではなかった」と受取人から契約解除を求められて法的紛争に発展するケースが多発しています。
さらに見過ごせないのが株式の無償譲渡です。中小企業オーナーが後継者に自社株をタダで渡すケースですが、非上場株式には「一見すると値段がついていない」ように見えて、税法上の厳格な時価(類似業種比準価額や純資産価額)が存在します。会社の純資産が積み上がっていれば、額面5万円の株が1株数十万円と評価されることも珍しくありません。時価5,000万円と評価される株式を無償譲渡した場合、受け取った後継者には数千万円レベルの贈与税が課され、確定申告の要否を怠れば無申告加算税や重加算税が課されて事業継続そのものが危ぶまれます。
【実態検証】知恵袋やSNSで多発する「無償トラブル」の現場と生の声
大手質問サイト(Yahoo!知恵袋など)やSNSの税務相談界隈では、無償譲渡に端を発する阿鼻叫喚の声が毎日のように投稿されています。
「親が経営する会社の名義になっていた高級車を、廃車にするのはもったいないからとタダで自分の個人名義に移した。3年後の税務調査で役員賞与と認定され、会社側は損金不算入で追徴税額数百万円、自分自身も所得税の追徴で預金が一気に吹き飛んだ」という生々しい相談は氷山の一角です。税務当局は、法人の資産が役員や親族などの個人へ不透明に流出する取引を最も厳格に監視しています。
家族間や親族間における感情の亀裂も深刻です。「親の田舎の土地建物を長男が無償で引き取ったところ、数年後の親の他界時に次男から『兄貴は生前に多額の特別受益(実質的な贈与)を得ていたのだから、残った遺産を分ける権利はない』と遺産分割協議で猛反発された」という事例は典型的な火種です。
民法上、無償譲渡は「贈与」と評価されるため、他の共同相続人から持ち戻しの対象として攻撃材料にされる構造があります。良心から引き受けたつもりの資産移転が、親族内の心理的バウンダリー(健全な境界線)を破壊し、骨肉の争奪戦を引き起こしてしまうのです。
【2026年最新税制改正】生前贈与の持ち戻し延長と戦略的な資産移転
2026年現在、個人の無償譲渡や贈与をめぐる環境は歴史的な大転換期を迎えています。2024年度の税制改正を起点として段階的に進められている「暦年課税における生前贈与の加算期間(持ち戻し期間)の延長」が、まさに実務現場に大きな影を落としています。
かつては「死亡前3年以内」の贈与財産だけが相続税の課税対象に足し戻されていましたが、法改正により段階的に期間が延伸され、最終的に「死亡前7年以内」まで持ち戻し対象が拡大されます。2026年現在の相続発生においては、すでに過去4年を超える生前贈与が相続財産に組み戻される過渡期に入っており、「タダで渡して財産を圧縮する」という駆け込み的な節税策は通用しなくなっています。
贈与税の計算を行う際、基本となるのは暦年課税の基礎控除(年110万円)です。これを超える部分に対して10%から最大55%の累進税率が適用されます。しかし、このルールを補完する形で機能している「相続時精算課税制度」にも抜本的なメスが入りました。2024年以降、精算課税制度を選択した場合でも、従来の2,500万円の特別控除枠とは別に「年間110万円の基礎控除枠(申告不要・相続財産への加算なし)」が恒久的に使えるようになりました。
このため、2026年の資産承継実務では「暦年贈与を使って年数をかけて無償譲渡を重ねるべきか」それとも「相続時精算課税制度を届け出て、年110万円の完全非課税枠を使い倒しながら一括無償譲渡を行うべきか」のシミュレーションが不可欠となっています。
【トラブルを防ぐ実務】無償譲渡契約書の書き方とプロの判断基準
無償での権利移転を安全に完遂するためには、口約束を排し、書面による防御を固めることが絶対条件です。民法第550条では「書面によらない贈与は、各当事者が解除することができる」と定められており、書面がない無償譲渡はいつでも反故にされる脆弱性を抱えています。
トラブルを未然に防ぐための無償譲渡契約書の書き方において、外してはならない条項は以下の通りです。
- 無償であることの明確な合意表示:金銭等の対価を一切支払わないことを明記し、売買ではなく贈与的性質を持つ無償譲渡であることを確定させる。
- 所有権移転の時期および引渡日:目的物の所有権がいつ相手に移転するのか(契約締結時、登記完了時、現物の引渡日など)を確定し、その日をもって税務上の帰属を明確にする。
- 契約不適合責任(旧・瑕疵担保責任)の全面免責:タダで譲り渡す側が、後から「欠陥があったから補修費用を払え」「損害賠償をしろ」と訴えられないよう、目的物の現状有姿引渡しおよび免責条項を必ず盛り込む。
- 公租公課および費用の負担区分:名義書換手数料、登記費用、契約書貼付の印紙代(無償譲渡の契約書は記載金額のないものとして200円、または非課税枠)、以後の固定資産税の負担者を定める。
【プロの結論】無償譲渡を選ぶべきケース・避けるべき取引の境界線
無償譲渡という手法は劇薬です。有効に機能する場面と、絶対に避けるべき場面の境界線を明確に引く必要があります。
無償譲渡が適している人・取引の条件: 保有し続けるだけで維持費や固定資産税が垂れ流しになる利用価値のない不動産を、利用価値を見出している第三者や隣地所有者へ引き受けてもらうケースです。また、親から子への支援において、年110万円の基礎控除枠の範囲内に完全に収まる少額の動産や現金の移転、あるいは相続時精算課税の最新枠を活用した明確な意図のある承継には極めて適しています。
無償譲渡を絶対に避けるべき人・取引の条件: 法人と個人の間での資産移転、含み益が大きく乗った不動産や未公開自社株式の移転です。これらを安易に無償で処理しようとすれば、高確率で税務署の「お尋ね」や税務調査のターゲットになります。税理士による事前試算を行わないまま「身内だから」「タダだから問題ない」と突き進む行為は、自ら税務の罠に飛び込むに等しい愚行と言えます。
【無償譲渡 贈与 違い】に関するよくある質問(FAQ)
Q1:無償譲渡契約書と贈与契約書のどちらの表題を使うべきですか?
A1:契約書の名称(タイトル)によって法的な効力が左右されることはありません。個人間の資産移転であれば伝統的な「贈与契約書」、法人絡みの取引や権利・事業用資産の移転であれば「無償譲渡契約書」と題するのが実務慣行上一般的です。重要なのは表題ではなく、「無償で権利を譲渡し、相手方が受託した」という合意内容と免責条項が明記されているか否かです。
Q2:車や不動産を家族間で「1円」で売買すれば贈与税を回避できますか?
A2:回避できません。時価と1円との差額がまるまる「みなし贈与」として課税対象になります。税務署は形式的な売買契約に惑わされず、経済的実態を評価します。極端な低額譲渡は、無償譲渡以上に意図的な租税回避とみなされ、重加算税などのペナルティが課されるリスクが高まります。
Q3:財産をタダであげた側と、もらった側のどちらに確定申告が必要ですか?
A3:原則として、個人間の贈与で基礎控除(年110万円)を超えた場合は「もらった側(受贈者)」が贈与税の確定申告を行います。しかし、個人から法人へ不動産や株式を無償譲渡した場合は、「あげた側(譲渡人)」にみなし譲渡所得税が課されるため、あげた側が確定申告を行う義務が発生します。主体と対象資産によって申告義務者が正反対になる点に細心の注意を払ってください。
まとめ:タダの取引こそ綿密な契約と税務確認が身を守る
世の中に「無条件のタダ」は存在しません。無償譲渡と民法上の贈与契約は、本質的に表裏一体でありながら、一歩税法のテリトリーに入れば、個人・法人の別や資産の評価額に応じて複雑怪奇な課税網が張り巡らされています。
資産を動かす前には、受贈益やみなし譲渡所得税のシミュレーションを行い、完全免責を盛り込んだ契約書を交わすこと。その周到な準備こそが、将来の追徴課税と親族・取引先間のトラブルから身を守る最大の防壁となります。 (出典: 無償譲渡 贈与 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
