月給16万8000円の手取りは約13万3000円!生活費の内訳と貯金術
求人票や雇用契約書に「月給16万8000円」と書かれていても、その金額がそのまま銀行口座に振り込まれるわけではありません。給料日を迎えて明細を見た瞬間、「思っていたより引かれている」と驚く方は非常に多く存在します。
会社員や公務員の場合、給与からは税金や社会保険料が天引き(控除)されます。2026年現在の税制や社会保険料率をもとに、額面16万8000円の実際の振込額、控除される金額の明細、そして一人暮らしを送るための具体的な生活設計について分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月給16万8000円の手取り受取額は、住民税が引かれる2年目以降で約13万3000円(新卒1年目は約13万9000円)。
- 要点2:額面と手取りの差額は約3万5000円におよび、厚生年金健康保険料や雇用保険料、住民税と所得税が差し引かれる。
- 要点3:一人暮らしの家賃相場の目安は手取りの3分の1以下となる4万〜4.5万円に抑えることで、毎月1万〜2万円の貯金も実現可能。
【2026年最新手取り】額面16万8000円の手取り額計算と実際の受取額
給与計算において、手取り額は一般的に「額面の約75%〜80%」になると言われています。2026年最新手取りの基準に沿って手取り額計算を行うと、額面16万8000円の方の実際の受取額は約13万3000円となります。
ただし、社会人1年目と2年目以降では控除される税金の種類が異なるため、手元に残る金額に差が生じます。住民税は「前年の所得」に対して課税される仕組みであるため、前年に収入がなかった新卒1年目の手取り額は約13万9000円とやや高めになります。2年目の6月から住民税の天引きが始まると、毎月約6000円が引かれるため、受取額は約13万3000円へと減少します。
【控除額の内訳】厚生年金や健康保険料・住民税と所得税で引かれる金額
毎月の給与から差し引かれる社会保険料控除額と税金の合計は、およそ3万5000円です。どのような内訳で天引きされているのか、標準的な控除額の概算を整理しました。
【月給16万8000円における控除の内訳(単身・扶養なしの場合)】
・健康保険料:約8,400円
・厚生年金保険料:約15,500円
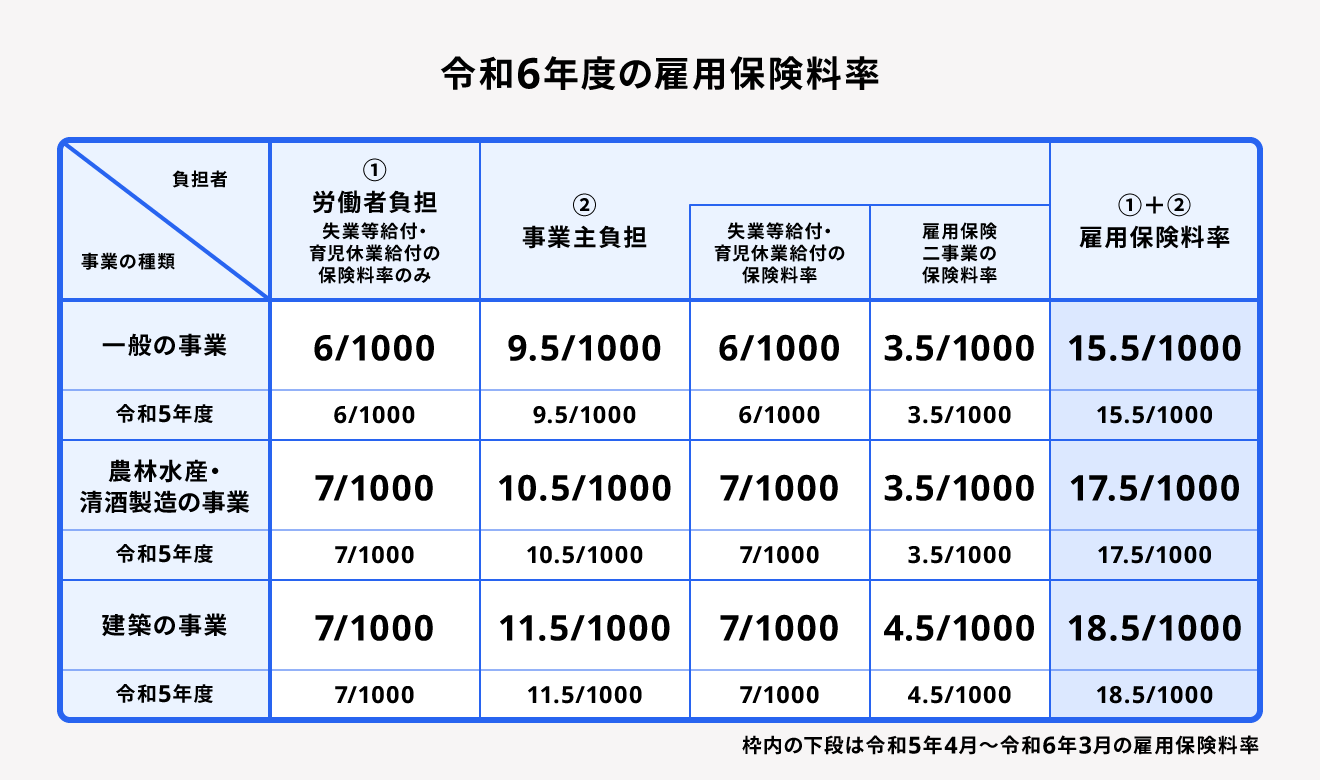
・雇用保険料(0.6%):約1,000円
・社会保険料合計:約24,900円
・所得税:約2,500円
・住民税(2年目以降):約6,500円
・総控除額合計:約33,900円〜35,000円
・実際の手取り額:約133,000円〜134,100円
給与明細で特に大きな割合を占めるのが厚生年金健康保険料です。この2つだけで毎月約2万4000円近くが差し引かれます。これらは将来受け取る年金や、病気・ケガで病院にかかった際の医療費負担を3割に抑えるための重要な費用ですが、手取りを大きく圧縮する要因となっています。
【年収換算いくら?】月給16万8000円の年間給与と20代平均月収との比較
月給16万8000円を年収換算いくらになるのか計算すると、ボーナスの支給状況によって次のような水準になります。
・ボーナスなしの場合:年収 約201万6000円(手取り年収 約160万円)
・ボーナス年2ヶ月分の場合:年収 約235万2000円(手取り年収 約186万円)
・ボーナス年4ヶ月分の場合:年収 約268万8000円(手取り年収 約212万円)
国税庁の民間給与実態統計調査や厚生労働省の賃金構造基本統計調査によると、20代平均月収は20代前半で約21万〜23万円、20代後半で約25万〜27万円となっています。月給16万8000円という数字は、全国の20代前半の新卒初任給や地方都市の一般職、あるいは未経験採用のスタート給与に近い水準です。大都市圏の平均と比較すると控えめな金額帯であるため、支出を適切にコントロールする計画性が求められます。
【一人暮らし生活費シミュレーション】家賃相場の目安とリアルな収支内訳
手取り約13万3000円で一人暮らしを送ることは可能なのか、不安に感じる方は少なくありません。結論から言えば、住居費をしっかりコントロールすれば十分に生活は成り立ちます。安定した生活を送るための家賃相場の目安は、手取り額の3分の1以下である4万円〜4万5000円です。
【手取り13万3000円の一人暮らし生活費モデル】
・家賃(管理費込):43,000円
・食費(自炊中心):30,000円
・水道光熱費:10,000円
・通信費(格安SIM・ネット):5,000円
・日用品・消耗品費:4,000円
・交際費・娯楽費:15,000円
・衣類・美容・医療費:10,000円
・支出合計:117,000円
・毎月の余剰金(貯蓄へ):16,000円
家賃を4万円台前半に抑えられれば、食費や交際費に適度なゆとりを持たせつつ、毎月約1万5000円前後の貯金が可能です。ただし、家賃6万円以上の賃貸物件を選んでしまうと、毎月の収支がギリギリになり、冠婚葬祭や医療費などの突発的な出費に対応できなくなるため注意が必要です。
【貯金シミュレーション】手取り13万円台から無理なく毎月1万〜2万円を貯める具体策
手取り13万円台から資産を形成するためには、余ったお金を貯金に回すのではなく、給料日に自動で別口座へ移す「先取り貯蓄」が効果的です。具体的な貯金シミュレーションを見てみましょう。
・毎月1万5000円を貯金した場合:年間18万円(3年で54万円)
・毎月2万円を貯金した場合:年間24万円(3年で72万円)
・ボーナスから年10万円を追加した場合:年間34万円(3年で102万円)
確実にお金を残すための鉄則は固定費の削減です。大手キャリアから月額1000円〜2000円台の格安SIMへの乗り換え、不要な有料サブスクリプションの解約、保険の見直しを行うだけで、生活の満足度を落とさずに毎月数千円〜1万円以上の余力を生み出すことができます。
【収入アップの選択肢】現状を打破するためのキャリア戦略と副業の可能性
節約による支出の最適化には限界があります。将来的な経済的ゆとりを広げるためには、額面給与そのものを引き上げるアプローチが欠かせません。
まずは現職での定期昇給や資格手当の有無を確認し、社内での昇進ルートを目指すのが基本です。もし昇給が見込めない業界や評価制度である場合は、20代の若さを活かした未経験職種への転職や、平均年収の高い業界へのキャリアチェンジを検討する価値があります。また、会社の就業規則で認められている場合は、月2万〜3万円を目指して在宅でできる副業(Webライティングやスキル販売など)を始めることも有効な選択肢です。
【16万8000円の手取りは】に関するよくある質問(FAQ)
Q1:額面16万8000円で自動車を維持することはできますか?
A1:地方在住などで実家暮らしの場合は維持可能ですが、手取り13万円台での一人暮らしと車の所有を両立させるのは極めて厳しいのが現実です。駐車場代、ガソリン代、自動車税、任意保険料、車検代などで毎月2万〜3万円以上の維持費がかかるため、どうしても必要な場合は家賃を極限まで下げるか、カーシェアの利用を検討してください。
Q2:手取りの計算で40歳以上になると金額が変わるのはなぜですか?
A2:満40歳に達すると、健康保険料に加えて「介護保険料」の天引きが義務付けられるためです。毎月約1500円〜2000円ほど控除額が増加し、その分手取り額がわずかに減少します。
Q3:手取りを最短で増やすために今すぐできることはありますか?
A3:会社員がすぐに手取りを増やす手段として、ふるさと納税の活用があります。翌年の住民税の前払いとなるため手取りが直接増えるわけではありませんが、実質自己負担2000円で日用品やお米などの返礼品を受け取れるため、生活費の大きな節約につながります。
まとめ:手取り13万円台でも生活防衛と将来への投資は両立できる
月給16万8000円の手取り受取額は約13万3000円であり、税金や社会保険料として毎月約3万5000円が差し引かれます。決して余裕のある金額ではありませんが、家賃を4万円前後に抑えて固定費をスリム化すれば、一人暮らしを成立させながら毎月コツコツと貯蓄を積み上げることは十分に可能です。
現在の収支バランスを正しく把握した上で、日々の生活コストを最適化しつつ、中長期的なスキルアップや転職による収入向上を目指していきましょう。 (出典: 16万8000円の手取りは(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
